
- A partire da gennaio 2024, il decreto governativo n. 753/2023 ha escluso le libere professioni (informatici, avvocati, economisti, architetti, medici, ecc.) dall'aliquota 0%, assoggettandole a un'imposta sugli utili pari al 15%.
- La Corte costituzionale, con la sentenza n. 52 del 27 giugno 2024, ha dichiarato incostituzionali proprio queste disposizioni, ritenendo che l’esclusione esclusiva delle libere professioni costituisse una violazione del principio di proporzionalità.
- Le rate versate per il 2024 sono state rimborsate o annullate e oggi anche i liberi professionisti con un reddito lordo fino a 14.000.000 di lekë all’anno pagano l’0% fino al 31 dicembre 2029.
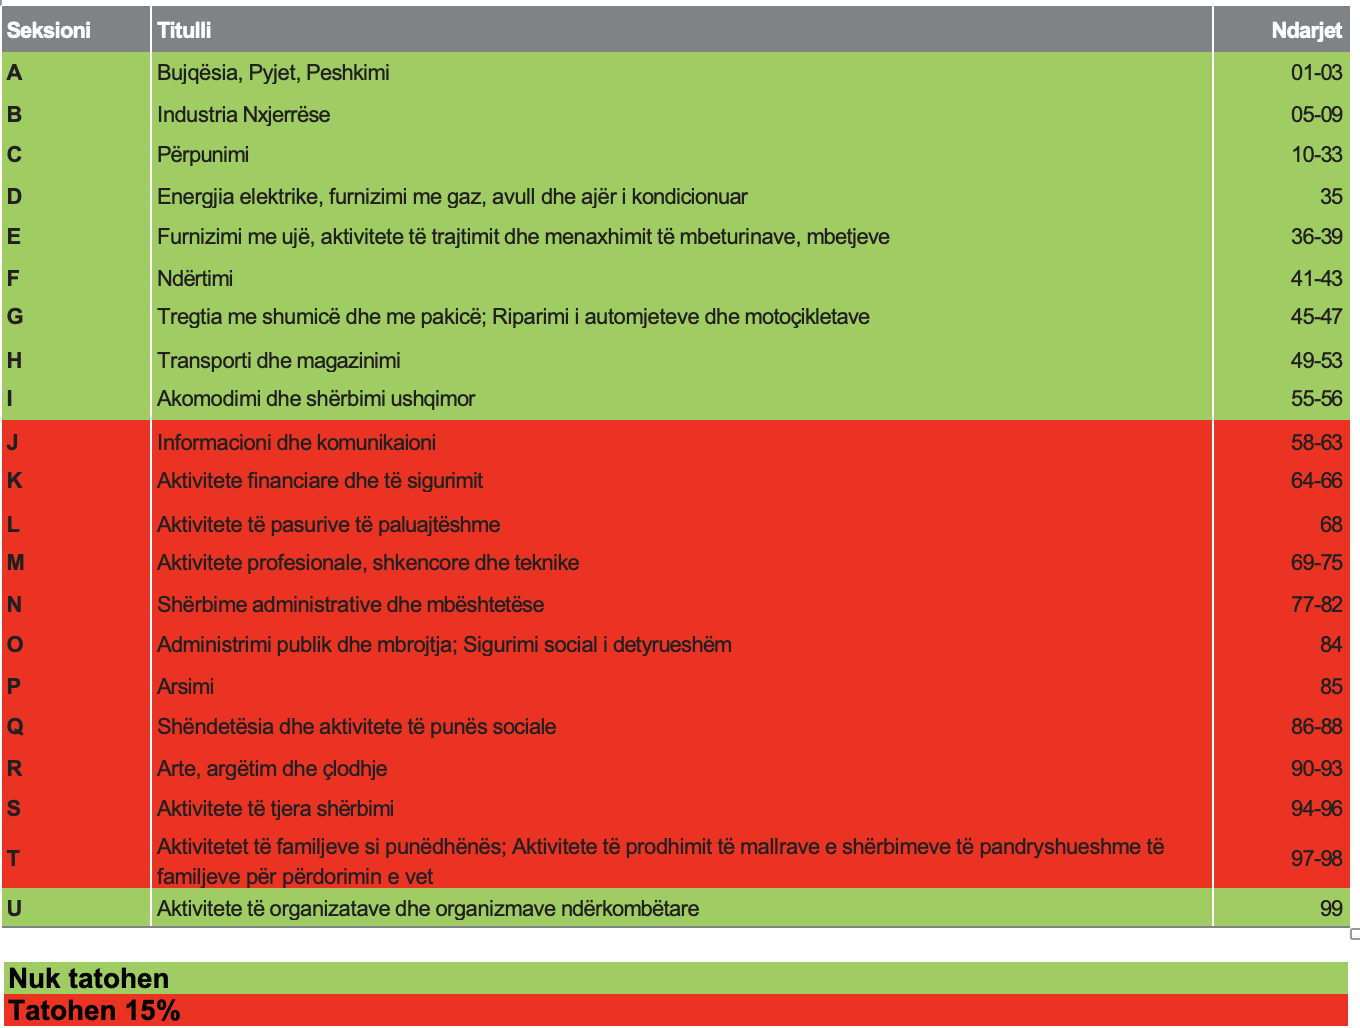
Il 22 dicembre 2023 è stato approvato il Decreto governativo n. 753 del 20 dicembre 2023, che ha escluso le libere professioni dall’aliquota 0% dell’imposta sugli utili, assoggettandole a un’aliquota del 15%, con effetto a partire da gennaio 2024. La categoria delle libere professioni comprendeva la maggior parte dei servizi (informatica, agenzie immobiliari, servizi tecnici quali economisti, avvocati, architetti e assistenza sanitaria), mentre il commercio, l’industria manifatturiera, l’edilizia, i trasporti e il settore ricettivo rimanevano esclusi.
La tabella che segue riporta la ripartizione per codice di attività (NVE) così come era definita all'epoca. Essa ha valore solo come documento storico e non come norma vigente.
Leggi anche: Imposta pari a zero fino al 2029: chi ne beneficia e come funziona, La sentenza integrale della Corte costituzionale, e Rimborso delle rate versate in anticipo per le libere professioni.
Ogni volta che si verifica un cambiamento fiscale o finanziario che riguarda la tua attività, ti avvisiamo immediatamente via e-mail fornendoti una spiegazione chiara.
Invia notifiche gratuitamente