



- Ky artikull është arkiv. Ai përshkruan projektligjin e paketës fiskale të nëntorit 2021, në kohën kur ishte ende për konsultim.
- Asnjë shifër e tij nuk zbatohet sot. Ligji nr. 8438/1998, mbi të cilin ngrihej, u zëvendësua nga ligji nr. 29/2023.
- Sot paga deri 50,000 lekë në muaj nuk paguan tatim, dhe mbi atë nivel zbatohen 13% deri në 2,040,000 lekë në vit dhe 23% mbi tepricën.
- Për llogaritjen e sotme me shembuj, shihni Tatimi mbi pagën, sa mbahet sot.
Përditësuar më 18 tetor 2026. Publikuar më 1 nëntor 2021.
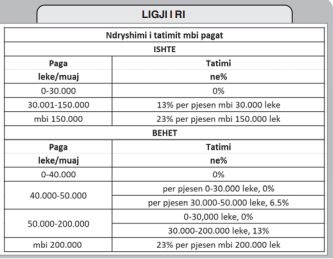
Viene abolita l'imposta sul reddito per gli stipendi fino a 40.000 lek. Dopo quasi otto anni, il governo ha deciso di aumentare la soglia di esenzione fiscale dagli attuali 30.000 lek a 40.000 lek. Il nuovo pacchetto fiscale, presentato per la consultazione, prevede inoltre il dimezzamento dell'aliquota dell'imposta sul reddito al 6,5% per gli stipendi fino a 50.000 lek e l'applicazione dell'aliquota massima, pari al 23,1%, agli stipendi superiori a 200.000 lek.
Ndryshimet e tjera te akciza
Tra le altre modifiche che entreranno ufficialmente in vigore a partire dal luglio del prossimo anno figurano l’introduzione di un’accisa di 6 lek sul gas utilizzato per il riscaldamento o la cottura, che dovrebbe comportare un aumento del prezzo di mercato, nonché la tassazione degli yacht che effettuano rifornimenti nel nostro Paese. che fino ad ora sono stati esenti da qualsiasi obbligo fiscale. STIPENDI L’intervento del governo sul livello di tassazione riguarda due categorie: i redditi bassi e i “ricchi”. Per la fascia da 50.000 a 150.000 lek, il carico fiscale rimane invariato al 13,1%.
Leggi anche: Quanta imposta viene trattenuta dallo stipendio?.
In particolare, il progetto di legge recante alcune modifiche alla legge “sull'imposta sul reddito” prevede l'innalzamento della soglia di esenzione fiscale da 30.000 lekë a 40.000 lekë. Ciò significa che gli stipendi fino a 40.000 lekë non saranno soggetti all'imposta sul reddito. Al di sopra di tale soglia, ovvero per gli stipendi fino a 50.000 lekë, l'imposta sul reddito viene dimezzata, passando dall'attuale 13% al 6,5%. Tale imposta non si applicherà all'intero stipendio, ma solo alla differenza (50.000 – 30.000). “Il progetto di legge prevede una riduzione dell'aliquota fiscale per i contribuenti con un reddito da lavoro dipendente compreso tra 40.001 lekë al mese e 50.000 lekë al mese.
Si llogaritet norma e përgjysmuar
Questi contribuenti pagheranno l'imposta 0% sui primi 30.000 lek di reddito da lavoro dipendente mensile, mentre sull'importo eccedente pagheranno la metà dell'aliquota 13% (ovvero 50% * 13%). Ciò garantisce che i cittadini a reddito più basso paghino un'imposta minore sul proprio reddito da lavoro dipendente, sostenendo al contempo la classe media attraverso la revisione della fascia più alta della tassazione progressiva. L'imposta del 23% sarà applicata agli stipendi superiori a 200.000 lek al mese, rispetto agli attuali 150.000 lek al mese”, si legge nella relazione illustrativa che accompagna il progetto di legge.
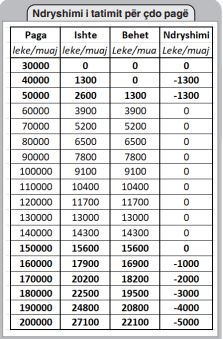
Per semplificare, qualsiasi dipendente con un reddito inferiore a 40.000 lek non dovrà pagare alcuna imposta. Nel frattempo, per gli stipendi compresi tra 40.000 e 50.000 lekë, la formula per il calcolo dell’imposta dovuta è la seguente: fino a 30.000 lekë l’imposta è pari a zero; la differenza è l’importo che sarà tassato. In parole povere, chi percepisce uno stipendio mensile di 46.000 lekë pagherà l’imposta sul reddito sulla differenza di 16.000 lekë. L'imposta su questa differenza, ovvero sui 16.000 lek, non sarà l'attuale 13%, ma il 6,5%. Pertanto, saranno pagati solo 1.000 lek di imposta. Nel frattempo, in base al regime attuale, l'imposta dovuta è del 13%, ovvero circa 2.000 lek.
Beneficiari
Sa punonjës përfitojnë nga ndryshimi
Secondo la relazione illustrativa, 71.500 lavoratori beneficeranno dell’alleggerimento del carico fiscale, ovvero dell’azzeramento dell’imposta sui salari fino a 40.000 lekë, con un beneficio medio pari a 7.800 lekë per contribuente all’anno, ovvero circa 557 milioni di lekë per l’insieme dei contribuenti. “Inoltre, sulla stessa linea, per alleggerire il carico fiscale sui segmenti vulnerabili della popolazione, questo progetto di legge propone che i contribuenti con un reddito da lavoro dipendente compreso tra 40.001 e 50.000 lek al mese continuino a pagare l'imposta 0% su un reddito da lavoro dipendente fino a 30.000 lek e, a differenza del regime precedente, paghino sull'importo superiore a 30.000 lek la metà dell'aliquota fiscale del 13TP3T (13TP3T*50%).
”Il numero di contribuenti che beneficiano di questa agevolazione fiscale è di circa 58.000, e il beneficio medio ammonta a 11.700 lekë per contribuente all'anno, per un totale di 678 milioni di lekë per tutti i contribuenti», si legge inoltre nel rapporto. Nel frattempo, è prevista anche una modifica alla fascia più alta della tassazione progressiva. Pertanto, l'aliquota del 23,1% dovrebbe applicarsi agli stipendi superiori a 200.000 lek al mese, rispetto agli attuali 150.000 lek. Il numero di contribuenti che beneficiano di questo sgravio fiscale è di circa 5.900, e il beneficio medio è di 23.000 lekë per contribuente all'anno, per un totale di 135 milioni di lekë per tutti i contribuenti.
Efekti në buxhetin e shtetit
L'attuazione di tali modifiche legislative, secondo la relazione illustrativa del Governo, comporta un impatto negativo sul bilancio dello Stato pari a -1,37 miliardi di lek all'anno, mentre per il 2022, dato che questa disposizione entrerà in vigore nel luglio 2022, l’impatto negativo previsto è di -685 milioni di lek. GAS Nel frattempo, il Governo ha ridotto l’accisa sul gas dagli attuali 8 lek a 6 lek, ma il provvedimento include anche il gas utilizzato per il riscaldamento e la cottura, non solo quello destinato alla circolazione. Pertanto, a partire dal 1° luglio del prossimo anno, l’accisa sul gas sarà di 6 lekë, indipendentemente dall’uso previsto, ovvero se utilizzato dai consumatori domestici o per la circolazione. Ciò dovrebbe comportare anche un aumento dei prezzi sul mercato.
Latte
Con il nuovo pacchetto fiscale, il governo ha introdotto una tassa anche sul latte. “La tassa sull'importazione o sulla produzione di latte in polvere è pari a 100 lekë al chilogrammo”, si legge nella bozza, e ciò dovrebbe tradursi in un aumento del prezzo di questo prodotto sul mercato.
Carburante per yacht
Çfarë ndryshon për jahtet turistike
Finora, gli yacht da diporto che effettuano rifornimenti erano esenti dagli obblighi fiscali. A partire dal luglio del prossimo anno, però, tali imbarcazioni saranno soggette alle norme fiscali. Il progetto propone l'imposizione di una tassa di 65 lekë al litro sul carburante (che include accisa (37 lekë), imposta sul fatturato (27 lekë) e tassa sul carbonio (1,5 lekë)) utilizzato per rifornirle in queste aree. L'applicazione di un'imposta di 65 lek al litro comporta un aumento delle entrate di bilancio, pur essendo al contempo inferiore all'imposta sul carburante importato in condizioni normali, per il quale le imposte totali ammontano a circa 90 lek al litro.
Fonte: Panorama.al
Ogni volta che si verifica un cambiamento fiscale o finanziario che riguarda la tua attività, ti avvisiamo immediatamente via e-mail fornendoti una spiegazione chiara.
Invia notifiche gratuitamente