
- L’eccedenza di credito viene rimborsata qualora permanga per tre periodi d’imposta consecutivi e superi i 400.000 lek.
- Il termine per il rimborso è di 60 giorni, mentre gli esportatori lo ricevono entro 30 giorni senza dover attendere la scadenza dei tre periodi.
- Prima di essere approvata, la richiesta viene sottoposta a una verifica preliminare e a un’analisi dei rischi.
- Quando una richiesta viene ritenuta rischiosa, viene avviata una verifica e la relativa scadenza viene stabilita autonomamente.
- Il rigetto della richiesta deve essere motivato ed è soggetta a ricorso.
Il rimborso dell'IVA è una delle procedure che richiede più tempo alle aziende, solitamente non perché la richiesta venga respinta, ma perché la documentazione presentata è incompleta. Il nostro sito web offre una sintesi pratica delle condizioni e delle fasi da seguire. Rimborso dell'IVA.
| Elemento | Regola |
|---|---|
| La soglia dell'eccesso | Oltre 400.000 lekë, dopo tre periodi consecutivi |
| Scadenza generale | sessanta giorni |
| Esportatori | 30 giorni, senza attendere tre cicli mestruali |
| Base giuridica | Legge n. 92/2014, articolo 77 |
Chiunque effettui esportazioni deve sapere che non è tenuto ad attendere tre periodi. Le norme e la documentazione relative alle esportazioni sono disponibili sul nostro sito web. importazioni ed esportazioni, mentre il rendimento mensile e i dati contabili sono riportati nella pagina di dichiarazione e libri contabili.
Il credito IVA è dato dalla differenza tra l'IVA calcolata sulle operazioni effettuate dal contribuente e l'IVA detraibile sulle operazioni da lui ricevute nel corso di un periodo d'imposta.
Leggi anche: Come richiedere il rimborso dell'IVA.
I contribuenti che presentano un saldo positivo del credito IVA possono richiedere il rimborso alle condizioni previste dalla legge. “Ai fini dell'IVA” e le procedure in Istruzioni del Ministro delle Finanze.
Leggi anche: Legge n. 92/2014 sull’IVA: il testo, le modifiche e le disposizioni attualmente in vigore..
La nascita del diritto al rimborso dell'eccedenza del credito IVA
Il contribuente ha diritto a richiedere il rimborso dell'IVA quando:
1. aver registrato un saldo attivo per tre mesi consecutivi e
2. l'importo dell'IVA di cui si richiede il rimborso è superiore a 400.000 lekë.
Per gli esportatori, il numero di periodi d'imposta per i quali si registra un'eccedenza di credito non costituisce un requisito; l'unico requisito è che l'eccedenza superi i 400.000 lekë.
Termini per il rimborso dell'IVA
- Per i contribuenti esportatori, entro 30 giorni dalla data di presentazione della richiesta.
- Per i contribuenti non classificati come esportatori, entro 60 giorni dalla data di presentazione della richiesta.
Modulo di richiesta di rimborso
Il contribuente deve compilare la “Richiesta di rimborso” per via telematica, tramite il proprio account nel sistema fiscale, nella sezione “Contabilità”. Successivamente, deve cliccare sul link “Crea una nuova richiesta di rimborso” per procedere alla compilazione del modulo richiesto.
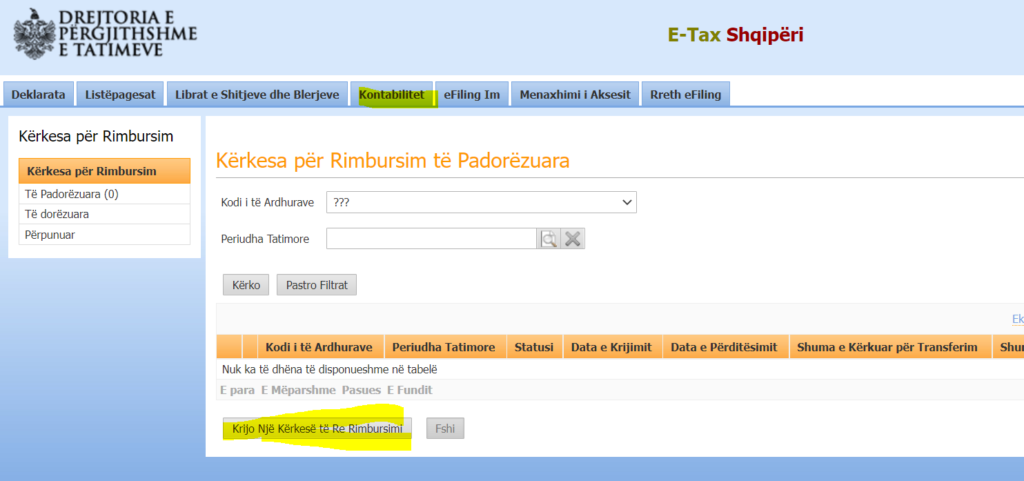
Una volta compilato, il modulo deve essere stampato e inviato per posta alla Direzione per il rimborso dell'IVA, all'indirizzo Alla Direzione Generale delle Imposte.
Verifica preventiva delle richieste di rimborso
La richiesta del contribuente di rimborso dell'eccedenza di credito IVA è soggetta a un processo di verifica preliminare relativo a:
- La corrispondenza tra l'importo richiesto a titolo di rimborso nel modulo “Domanda di rimborso” e l'importo dell'IVA detraibile riportato nel conto del contribuente.
- Il rispetto dei requisiti di legge per il rimborso, che riguardano:
- Verifica, qualora l'eccedenza dell'IVA detraibile richiesta a titolo di rimborso superi i 400.000 lekë, per i contribuenti esportatori;
- Verifica: qualora risulti un’IVA deducibile per ciascuno dei tre periodi consecutivi, la cui somma, al termine di tali tre periodi, debba superare i 400.000 lekë, per i contribuenti non esportatori.
Ricevuta della richiesta di rimborso
Qualora dalla verifica preliminare della richiesta di rimborso risulti che i criteri sono stati soddisfatti, la richiesta si considera accolta. Il contribuente ne viene ufficialmente informato tramite l'apposito modulo approvato a tal fine e ne viene informata anche la Direzione del Tesoro.
- Qualora la richiesta di rimborso venga accolta, entro cinque giorni lavorativi dalla data di ricezione della richiesta da parte dell'amministrazione, il contribuente riceverà il documento “Avviso di accoglimento della richiesta di rimborso IVA”.
- Allo stesso tempo, il presente documento informa il contribuente che il rimborso dell'IVA sarà effettuato secondo una procedura basata su una valutazione dei rischi relativi ai rimborsi.
Analisi dei rischi relativi alle richieste di rimborso
Le modalità di gestione delle richieste di rimborso possono variare a seconda del livello di rischio e dell'importo dell'IVA oggetto della richiesta di rimborso.
- Se il contribuente è un esportatore a rischio zero, la richiesta di rimborso non è soggetta all'analisi del rischio di rimborso e il rimborso viene elaborato automaticamente.
- Se il contribuente non è un esportatore a rischio zero, ma il valore delle esportazioni effettuate nel periodo o nei periodi d'imposta per i quali è richiesto il rimborso rappresenta una percentuale compresa tra il 50,1% e il 70,1% del valore totale delle vendite, comprese le esportazioni, vengono rimborsati entro 30 giorni dalla data di presentazione della richiesta di rimborso IVA, previa analisi dei rischi.
- Se il contribuente non è un esportatore, il rimborso viene effettuato entro 60 giorni dalla data di presentazione della domanda di rimborso, previa applicazione della procedura di analisi dei rischi.
- Le richieste di rimborso che, a seguito di un'analisi, risultano prive di rischi vengono approvate per il rimborso automatico dell'importo richiesto, senza che sia necessario effettuare una verifica fiscale prima dell'autorizzazione al rimborso dell'IVA.
Rifiuto della richiesta di rimborso
Qualora dalla verifica preliminare della richiesta di rimborso emerga che i criteri non sono stati soddisfatti, la richiesta viene considerata irregolare e non viene accolta. In tal caso, il contribuente viene ufficialmente informato tramite l'apposito modulo approvato a tal fine.
Il contribuente può presentare una nuova richiesta di rimborso in base alle norme sopra indicate solo dopo aver sanato la situazione ed eliminato i motivi per cui la precedente richiesta non era stata accolta.
Richieste di rimborso che comportano un rischio
Se la richiesta di rimborso risulta sospetta di frode, la Direzione per il rimborso dell’IVA presso il DPT la trasmette alla direzione regionale presso la quale il contribuente è registrato per:
- ispezione dell'ufficio o
- Ispezione in loco prima del rimborso.
La procedura di verifica viene svolta secondo quanto previsto dalla legge n. 9920 del 19 maggio 2008 sulle procedure fiscali nella Repubblica di Albania, e successive modifiche.
Termini per il completamento dell'ispezione
- Nel caso in cui il contribuente sia sottoposto a una verifica fiscale, il termine entro il quale il o i verificatori devono redigere il verbale di verifica non può superare i cinque giorni di calendario dalla conclusione della stessa.
- Il termine entro il quale il contribuente può contestare i risultati di una verifica fiscale non può superare i cinque giorni di calendario a partire dalla data in cui si considera che la relazione di verifica sia stata ricevuta.
Pagamento dell'importo approvato per il rimborso
Una volta approvato l'importo dell'IVA da rimborsare, viene emesso l'ordine di pagamento del rimborso. Viene compilato il (UPR) con l’importo dell’IVA da rimborsare e inviato alla filiale del Tesoro, la quale versa l’importo dell’IVA rimborsabile entro cinque giorni dalla data in cui l’ordine di pagamento è stato presentato dalla Direzione Rimborsi IVA ai DPT.
Per ulteriori informazioni, clicca su www.tatime.gov.al, recarsi presso gli sportelli di assistenza ai contribuenti di qualsiasi Direzione regionale delle imposte oppure chiamare il numero verde 0800 00 02 del Call Center della Direzione generale delle imposte.
Fonte: Direzione Generale delle Imposte.
Scarica qui e sotto la scheda informativa.
Ogni volta che si verifica un cambiamento fiscale o finanziario che riguarda la tua attività, ti avvisiamo immediatamente via e-mail fornendoti una spiegazione chiara.
Invia notifiche gratuitamente