Per “datore di lavoro soggetto all’obbligo di versamento dei contributi previdenziali” si intende qualsiasi datore di lavoro che corrisponda redditi da lavoro dipendente, ai sensi dell’articolo 65 della legge n. 29/2023.
Gli obblighi sono tre: trattenere l'imposta, presentare il libro paga e versare l'imposta al Tesoro.
Il termine ultimo è il 20 del mese successivo per le società e il 20 del mese successivo al trimestre per i lavoratori autonomi e i commercianti.
L'aliquota è progressiva quando il dipendente ha firmato la dichiarazione sullo stato personale, mentre si applica l'aliquota 15% quando il pagamento non deriva da un rapporto di lavoro.
La mancata ritenuta d'acconto è punibile con una sanzione pari a 50% dell'importo, oltre all'imposta stessa, mentre la ritenuta d'acconto effettuata senza dichiarazione è punibile con una sanzione pari a 100% dell'importo.
Verificato l'11 ottobre 2026. Sono stati ripristinati l’articolo 65 della legge n. 29/2023, modificata dall’atto normativo n. 7 del 14 dicembre 2023, e gli articoli 113, 114 e 117 della legge n. 9920/2008 in materia di sanzioni.
Il soggetto tenuto al versamento dei contributi previdenziali è il datore di lavoro, non un soggetto distinto. Qualsiasi impresa che corrisponda salari assume automaticamente tale ruolo, insieme alle responsabilità che ne derivano.
L'errore più costoso non è il calcolo dell'imposta, bensì il mancato rispetto della scadenza. Un datore di lavoro che trattiene l'imposta e non la dichiara entro i termini previsti è soggetto a una sanzione pari a 100% dell'importo trattenuto, finendo così per pagare l'imposta due volte.
Questa pagina illustra i tre obblighi con le rispettive scadenze, le due aliquote di ritenuta, le conseguenze in caso di errore e un esempio pratico. Il testo completo dell’articolo 65, con le modifiche indicate, è riportato in appendice alla fine del documento.
I tre obblighi dell'agente incaricato del prelievo delle imposte sui salari
L'articolo 65 della legge n. 29/2023 pone i tre elementi sullo stesso piano, e nessuno di essi sostituisce gli altri.
Ritenere l'imposta sul reddito da lavoro dipendente, al momento del pagamento.
Per inviare i dati relativi alle buste paga, ovvero la dichiarazione dei contributi e delle imposte sui salari.
Per trasferire l'imposta depositati nel conto di tesoreria del bilancio.
La mancata dichiarazione e la dichiarazione senza pagamento costituiscono entrambi reati distinti, con conseguenze diverse. Ciò è spiegato nella sezione dedicata alle sanzioni.
Scadenze secondo il modulo fornito dal datore di lavoro.
Il termine non dipende dal numero di dipendenti, ma dalla forma giuridica del datore di lavoro.
Il datore di lavoro
Periodicità
Scadenza
Entità, ovvero società commerciali.
Mensile
Il 20 del mese successivo
Lavoratori autonomi e operatori commerciali soggetti a IVA
Periodo di tre mesi
Il 20 del mese successivo al trimestre
Lavoratori autonomi e commercianti non soggetti a IVA
Periodo di tre mesi
Il 20 del mese successivo al trimestre
Da ciò deriva l’errore che riscontriamo più spesso tra i contribuenti: considerano il libro paga come un obbligo mensile e non rispettano la scadenza trimestrale oppure, al contrario, presentano le dichiarazioni ogni mese ma effettuano il pagamento in ritardo.
Quando si applica 15% e quando la scala progressiva
L'articolo 65 prevede due norme e la scelta tra le due non dipende dall'importo del pagamento.
La scala progressiva di cui all’articolo 24 si applica quando il dipendente ha firmato la dichiarazione sullo stato personale presso quel datore di lavoro. Negli altri casi, qualora il pagamento non sia considerato derivante da un rapporto di lavoro, viene trattenuto. 15% del pagamento.
Quando un dipendente lavora per più datori di lavoro, solo uno di essi applica le detrazioni dalla base imponibile. Gli altri datori di lavoro applicano l'aliquota progressiva senza detrazioni.
Le sanzioni non sono previste dalla legge sull’imposta sul reddito, bensì dalla legge n. 9920/2008 sulle procedure fiscali. Di conseguenza, molti datori di lavoro non riescono a individuarle quando leggono solo l’articolo 65.
Violazione
Conseguenza
Articolo
Non effettua ritenute alla fonte.
Una multa di 50%, oltre all'importo dell'imposta stessa.
Articolo 117
Si tiene i soldi delle tasse e non li dichiara.
Multa di 100% per un importo di
Articolo 117
Non presenta la dichiarazione entro i termini previsti.
10.000 lekë per i soggetti soggetti all’IVA o all’imposta sulle società, 5.000 lekë per gli altri, 3.000 lekë per le persone fisiche.
Articolo 113
Non ha pagato il debito entro i termini previsti.
Interessi di mora pari allo 0,061% al giorno
Articolo 114
Confine generale
Le sanzioni non superano i 100% dell’importo dovuto; gli interessi vengono calcolati separatamente.
Articolo 111, punto 5
Le stesse disposizioni si applicano all’agente incaricato della ritenuta, che ricopre un ruolo diverso da quello in questione. Sono previste la distinzione tra i due ruoli e la compilazione della dichiarazione. Agente incaricato della ritenuta alla fonte.
Esempio di calcolo
Una società commerciale trattiene 12.000 lek dagli stipendi di marzo. Il termine ultimo è il 20 aprile. La tabella indica il costo di ciascuna strada.
Che succede?
Il calcolo
Il costo
Dichiarare e pagare entro i termini previsti
Solo imposte
12.000 lekë
Dichiarato con dieci giorni di ritardo.
12.000 più una multa di 10.000 più gli interessi di mora allo 0,061% al giorno per 10 giorni.
Ventiduemila settantadue lek
Se lo tiene e non lo dichiara.
12.000 più la multa 100%
24.000 lek
Non lo tiene affatto.
12.000 più la multa 50%
18.000 lek
È la terza riga quella che sorprende. Trattenere l’imposta alla fonte senza dichiararla costa di più che non trattenerla affatto, perché la legge la considera come se avessi trattenuto l’intero importo per conto dello Stato.
Ogni volta che si verifica un cambiamento fiscale o finanziario che riguarda la tua attività, ti avvisiamo immediatamente via e-mail fornendoti una spiegazione chiara.
Chi è l'agente incaricato delle imposte sui salari?
Qualsiasi datore di lavoro tenuto a trattenere l’imposta sul reddito alla fonte. Non è richiesta alcuna registrazione o nomina specifica. Il ruolo sorge automaticamente al momento del pagamento della prima busta paga.
Fino alla presentazione della busta paga
Il 20 del mese successivo per le società. Il 20 del mese successivo alla chiusura del trimestre per i lavoratori autonomi e i titolari di imprese individuali, con o senza partita IVA.
A quanto ammonta la sanzione se il libro paga non viene presentato entro i termini previsti?
10.000 lekë per i soggetti registrati ai fini dell’IVA o dell’imposta sulle società, 5.000 lekë per gli altri soggetti e 3.000 lekë per le persone fisiche, ai sensi dell’articolo 113 della legge n. 9920/2008. Gli interessi di mora vengono calcolati separatamente.
Quando si applica 15% al posto della scala progressiva.
Quando il pagamento non è considerato derivante da un rapporto di lavoro e il dipendente non ha firmato la dichiarazione sullo stato personale con quel datore di lavoro.
Cambia qualcosa quando un dipendente lavora per due datori di lavoro?
Sì. Solo il datore di lavoro con cui è stata sottoscritta la dichiarazione applica le detrazioni dalla base imponibile. Gli altri applicano l'aliquota progressiva senza detrazioni.
È la stessa cosa del soggetto tenuto a trattenere l’imposta?
No. L’agente incaricato della ritenuta alla fonte è disciplinato dall’articolo 65 e si occupa delle retribuzioni. L’agente incaricato della ritenuta è disciplinato dall’articolo 56 e si occupa di altri pagamenti quali canoni di locazione, dividendi e prestazioni di servizi. Le sanzioni sono le stesse.
Testo dell'articolo 65 con le modifiche apportate
Come si legge?. La parte di delineato È la vecchia formulazione che non è più valida. La parte di sottolineato Questo è il nuovo testo, in conformità con l'Atto Normativo n. 7 del 14 dicembre 2023, pubblicato nella Gazzetta Ufficiale n. 182 del 16 dicembre 2023.
1. Ogni datore di lavoro tenuto a corrispondere un reddito da lavoro dipendente è tenuto a trattenere l’imposta su tale reddito, presentare il libro paga e versare l’imposta trattenuta sui salari sul conto del tesoro di bilancio entro e non oltre il 20 del mese successivo per le entità e non oltre il 20 del mese successivo a ciascun trimestre per i lavoratori autonomi o gli imprenditori individuali. e i lavoratori autonomi o gli operatori commerciali soggetti a partita IVA, mentre per i lavoratori autonomi o gli operatori commerciali non soggetti a partita IVA il termine è fissato entro il 20 del mese successivo a ciascun trimestre.
(Modificato dall'Atto Normativo n. 7, del 14.12.2023, pubblicato nella Gazzetta Ufficiale N. 182, (data: 16.12.2023)
L'agente incaricato del prelievo delle imposte sui salari è tenuto a trattenere l'imposta in conformità con la presente disposizione:
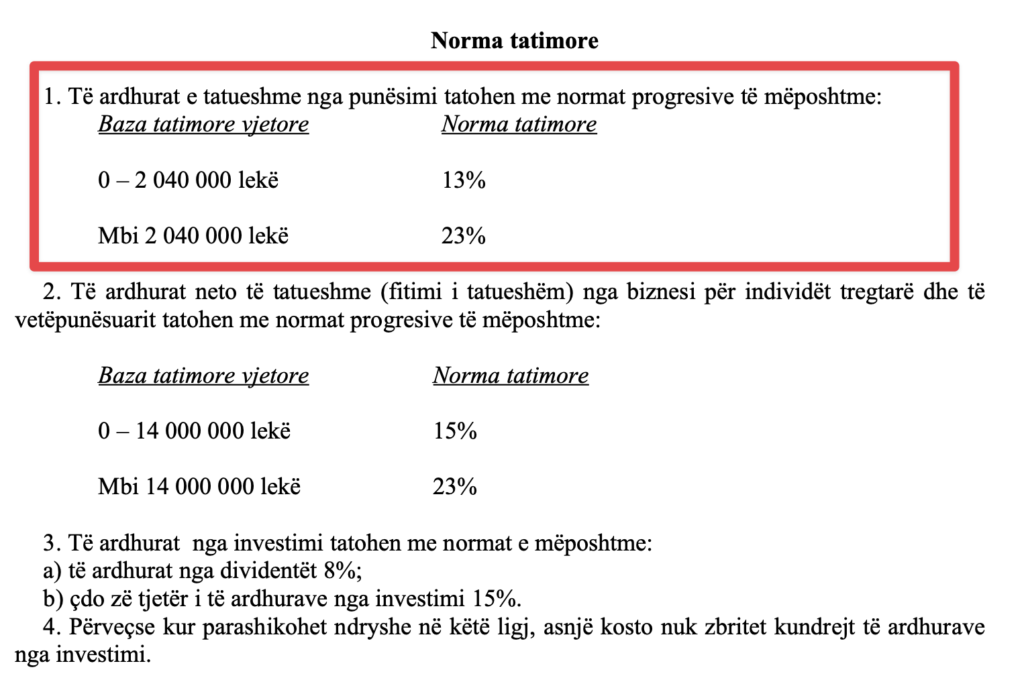
a) l’aliquota fiscale progressiva di cui all’articolo 24 della presente legge, qualora il contribuente soggetto al regime di imposta sul reddito delle persone fisiche sottoscriva la dichiarazione relativa alla propria situazione personale presso tale datore di lavoro, ai sensi di Articolo 64 di questa legge;
“…Articolo 24
b) 15% del pagamento negli altri casi non contemplati dalla lettera a) del presente punto e non considerati reddito da lavoro dipendente.
Detrazioni mensili dalla base imponibile
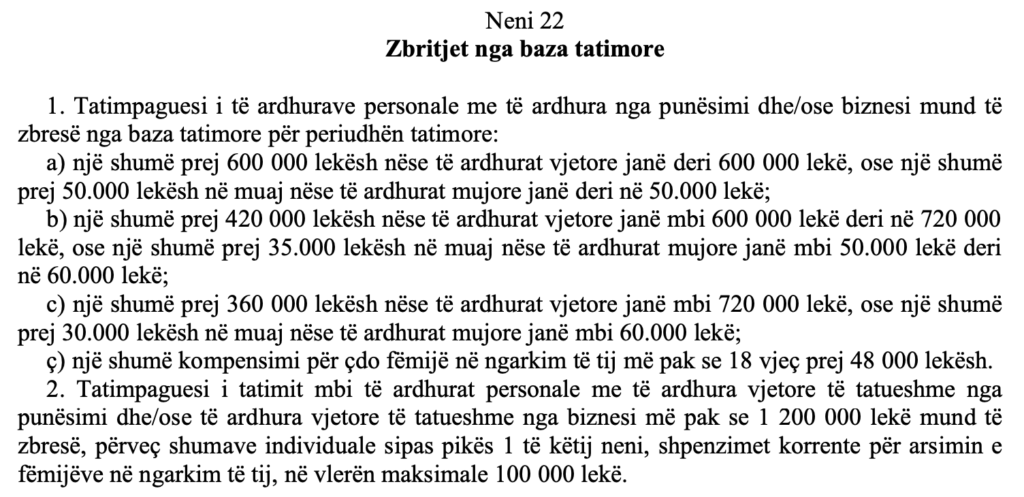
Il responsabile delle ritenute sui salari è tenuto a considerare, su base mensile, un dodicesimo delle detrazioni dalla base imponibile, ai sensi delle lettere “a”, “b” e “c” del comma 1 del Articolo 22 della presente legge, nonché le detrazioni dalla base imponibile ai sensi dell’articolo 20 della presente legge, nel calcolo dell’imposta sul reddito da lavoro dipendente per un dipendente che abbia sottoscritto la dichiarazione sullo stato personale presso tale agente fiscale. Se il dipendente è alle dipendenze anche di altri datori di lavoro, questi ultimi, in qualità di agenti di ritenuta alla fonte, applicano l’aliquota progressiva di cui all’articolo 24 della presente legge e non applicano le detrazioni dalla base imponibile ai sensi di Articolo 22, punto 1, lettere “a”, “b” e “c” della presente legge.
“Articolo 22
2. Le detrazioni e le compensazioni di cui al punto 1, lettera “ç”, e al punto 2 di Articolo 22 e secondo Articolo 23 Ai sensi di questa legge, tali detrazioni possono essere richieste solo dai contribuenti soggetti al regime dell'imposta sul reddito delle persone fisiche nella loro dichiarazione dei redditi annuale.
4. Gli agenti incaricati del versamento delle imposte sui salari sono tenuti a versare l'imposta sul reddito da lavoro dipendente con la stessa responsabilità che avrebbero se si trattasse di un proprio debito fiscale.
Obblighi del datore di lavoro in materia di documentazione
3. Ogni datore di lavoro è tenuto a conservare la documentazione relativa alle retribuzioni corrisposte e alle imposte trattenute e a presentare i libri paga in conformità alle disposizioni della normativa fiscale e della normativa in materia di contributi previdenziali e di assicurazione sanitaria, nonché alle istruzioni emanate dal ministro competente in materia di finanze per l’attuazione di tali leggi. La forma, il contenuto, i termini e le modalità di presentazione del registro delle buste paga sono stabiliti nei regolamenti di attuazione del ministro responsabile delle finanze, emanati ai fini dell’attuazione della normativa fiscale, compresa la presente legge, nonché della normativa in materia di contributi previdenziali e di assicurazione sanitaria.
La spiegazione della Direzione Generale delle Imposte sulla busta paga, in video.
La scadenza per il versamento degli stipendi non è la stessa per un’azienda e per un privato, e l’errore si nota solo quando arriva la multa. Teniamo traccia del calendario di ogni cliente e presentiamo la documentazione nel giorno corretto.
Andi Haxhillari è un economista e fondatore di AlProfit Consult, uno studio di consulenza contabile, fiscale e di gestione finanziaria con sede a Tirana, fondato nel 2015. È titolare del titolo professionale di Dottore Commercialista, certificato n. 359, rilasciato dall’Autorità di Certificazione del Ministero delle Finanze il 4 luglio 2012. Ha conseguito la laurea magistrale in Contabilità e il titolo di Economista Generale presso la Facoltà di Economia dell’Università di Tirana. Da oltre dieci anni lavora come consulente economico esterno per le piccole e medie imprese in Albania.