Agjenti tatimor i listëpagesës është çdo punëdhënës që paguan të ardhura nga punësimi, sipas nenit 65 të ligjit nr. 29/2023.
Detyrimet janë tri, të mbajë tatimin, të dorëzojë listëpagesën dhe ta transferojë tatimin te thesari.
Afati është data 20 e muajit pasardhës për shoqëritë dhe data 20 e muajit që pason tremujorin për individët e vetëpunësuar dhe tregtarët.
Norma është shkalla progresive kur punonjësi ka nënshkruar deklaratën e statusit personal, dhe 15% kur pagesa nuk është nga marrëdhënie punësimi.
Mosmbajtja e tatimit dënohet me 50% të shumës plus vetë tatimin, dhe mbajtja pa deklarim me 100% të shumës.
Verifikuar më 11 tetor 2026. U rilexua neni 65 i ligjit nr. 29/2023 me ndryshimin e Aktit Normativ nr. 7, datë 14.12.2023, dhe nenet 113, 114 e 117 të ligjit nr. 9920/2008 për sanksionet.
Agjenti tatimor i listëpagesës është punëdhënësi, jo një figurë e veçantë. Çdo biznes që paguan pagë merr këtë rol automatikisht, bashkë me përgjegjësinë që vjen me të.
Gabimi më i shtrenjtë nuk është llogaritja e tatimit. Është afati. Punëdhënësi që e mban tatimin dhe nuk e deklaron në kohë dënohet me gjobë sa 100% e shumës së mbajtur, pra e paguan tatimin dy herë.
Kjo faqe jep tri detyrimet me afatet e secilit, dy normat e mbajtjes, pasojat kur gabohet dhe një shembull të llogaritur. Teksti i plotë i nenit 65, me ndryshimet e shënuara, ruhet në fund.
Neni 65 i ligjit nr. 29/2023 i rendit të tria bashkë, dhe asnjëra nuk e zëvendëson tjetrën.
Të mbajë tatimin mbi të ardhurat nga punësimi, në momentin e pagesës.
Të dorëzojë listëpagesën, pra deklaratën e kontributeve dhe të tatimit mbi pagën.
Ta transferojë tatimin e mbajtur në llogarinë e thesarit të buxhetit.
Mbajtja pa deklarim dhe deklarimi pa pagesë janë të dyja shkelje më vete, me pasoja të ndryshme. Kjo shpjegohet te seksioni i gjobave.
Afatet sipas formës së punëdhënësit
Afati nuk varet nga numri i punonjësve, varet nga forma e punëdhënësit.
Punëdhënësi
Periodiciteti
Afati
Entitetet, pra shoqëritë tregtare
Mujor
Data 20 e muajit pasardhës
Individët e vetëpunësuar dhe tregtarët e regjistruar për TVSH
Tremujor
Data 20 e muajit që pason tremujorin
Individët e vetëpunësuar dhe tregtarët pa TVSH
Tremujor
Data 20 e muajit që pason tremujorin
Prej këtej del gabimi që shohim më shpesh te personat fizikë. Ata e trajtojnë listëpagesën si detyrim mujor dhe humbasin afatin tremujor, ose anasjelltas, deklarojnë çdo muaj dhe paguajnë vonë.
Kur mbahet 15% dhe kur shkalla progresive
Neni 65 jep dy norma, dhe zgjedhja mes tyre nuk varet nga shuma e pagesës.
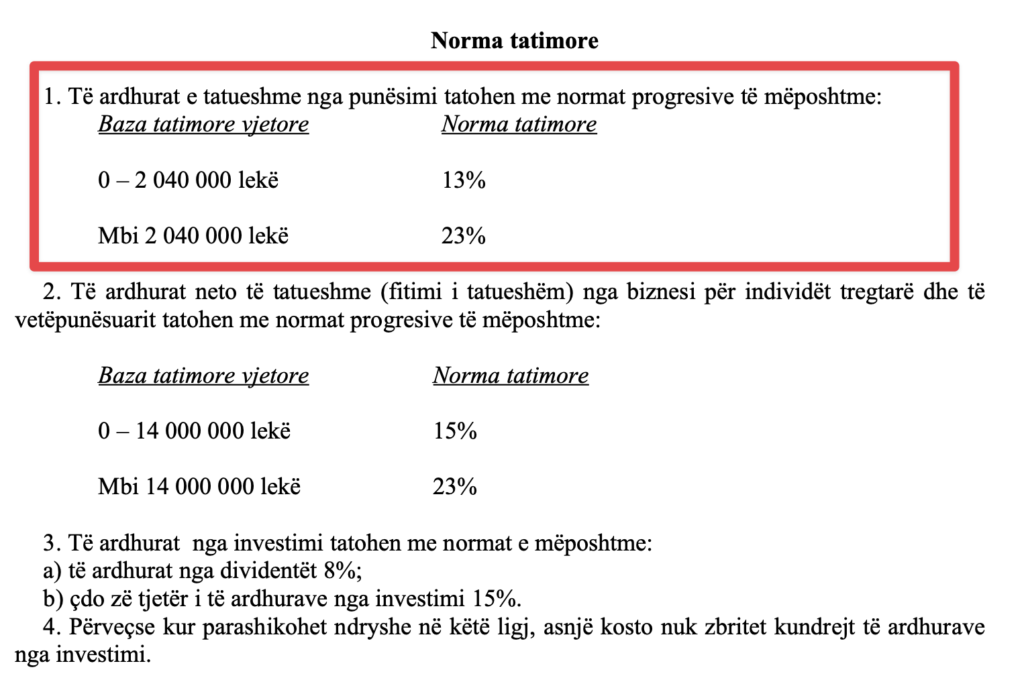
Shkalla progresive e nenit 24 zbatohet kur punonjësi ka nënshkruar deklaratën mbi statusin personal me atë punëdhënës. Në rastet e tjera, kur pagesa nuk konsiderohet e ardhur nga marrëdhënie punësimi, mbahet 15% e pagesës.
Kur punonjësi punon te disa punëdhënës, vetëm njëri zbaton zbritjet nga baza e tatimit. Punëdhënësit e tjerë zbatojnë shkallën progresive pa zbritje.
Sanksionet nuk i jep ligji i tatimit mbi të ardhurat, i jep ligji nr. 9920/2008 për procedurat tatimore. Prandaj shumë punëdhënës nuk i gjejnë dot kur lexojnë vetëm nenin 65.
Shkelja
Pasoja
Neni
Nuk mban tatimin nga pagesa
Gjobë 50% e shumës, plus vetë shuma e tatimit
Neni 117
E mban tatimin dhe nuk e deklaron
Gjobë 100% e shumës
Neni 117
Nuk dorëzon deklaratën në afat
10,000 lekë për subjektet e TVSH-së ose të tatimit mbi fitimin, 5,000 lekë për të tjerët, 3,000 lekë për individët
Neni 113
Nuk e paguan detyrimin në afat
Kamatëvonesë 0.06% në ditë
Neni 114
Kufiri i përgjithshëm
Gjobat nuk kalojnë 100% të detyrimit, kamatëvonesa llogaritet veçmas
Neni 111, pika 5
Të njëjtat nene zbatohen edhe për agjentin e mbajtjes së tatimit në burim, që është rol i ndryshëm nga ky. Dallimin dhe plotësimin e deklaratës i jep agjenti i tatimit në burim.
Shembull i llogaritur
Një shoqëri tregtare mban 12,000 lekë tatim mbi pagat e marsit. Afati i saj është data 20 prill. Tabela tregon sa kushton secila rrugë.
Çfarë ndodh
Llogaritja
Kostoja
Deklaron dhe paguan në afat
Vetëm tatimi
12,000 lekë
Deklaron me vonesë 10 ditë
12,000 plus gjobë 10,000 plus kamatëvonesë 0.06% për 10 ditë
22,072 lekë
E mban dhe nuk e deklaron
12,000 plus gjobë 100%
24,000 lekë
Nuk e mban fare
12,000 plus gjobë 50%
18,000 lekë
Rreshti i tretë është ai që habit. Mbajtja e tatimit pa e deklaruar kushton më shumë sesa mosmbajtja fare, sepse ligji e trajton si mbajtje të shumës së shtetit.
Çdo herë që ka një ndryshim tatimor ose financiar që prek biznesin tuaj, ju njoftojmë direkt në email me shpjegim praktik.
Çdo punëdhënës që ka detyrimin të paguajë të ardhura nga punësimi. Nuk kërkohet asnjë regjistrim i veçantë dhe asnjë caktim. Roli lind vetvetiu me pagesën e parë të pagës.
Deri kur dorëzohet listëpagesa
Data 20 e muajit pasardhës për shoqëritë. Data 20 e muajit që pason tremujorin për individët e vetëpunësuar dhe për individët tregtarë, me ose pa TVSH.
Sa është gjoba kur listëpagesa nuk dorëzohet në afat
10,000 lekë për subjektet e regjistruara për TVSH ose për tatimin mbi fitimin, 5,000 lekë për subjektet e tjera dhe 3,000 lekë për individët, sipas nenit 113 të ligjit nr. 9920/2008. Kamatëvonesa për pagesën e vonuar llogaritet veçmas.
Kur mbahet 15% në vend të shkallës progresive
Kur pagesa nuk konsiderohet e ardhur nga marrëdhënie punësimi dhe punonjësi nuk ka nënshkruar deklaratën e statusit personal me atë punëdhënës.
A ndryshon diçka kur punonjësi punon te dy punëdhënës
Po. Vetëm punëdhënësi te i cili është nënshkruar deklarata zbaton zbritjet nga baza e tatimit. Të tjerët zbatojnë shkallën progresive pa zbritje.
A është i njëjtë me agjentin e tatimit në burim
Jo. Agjenti i listëpagesës rregullohet nga neni 65 dhe prek pagat. Agjenti i mbajtjes së tatimit në burim rregullohet nga neni 56 dhe prek pagesa të tjera si qiratë, dividendi dhe shërbimet. Sanksionet janë të njëjta.
Teksti i nenit 65 me ndryshimet
Si lexohet. Pjesa e vijëzuar është formulimi i vjetër që nuk vlen më. Pjesa e nënvizuar është formulimi i ri, sipas Aktit Normativ nr. 7, datë 14.12.2023, botuar në Fletoren Zyrtare nr. 182, datë 16.12.2023.
1. Çdo punëdhënës, i cili ka detyrimin të paguajë të ardhura nga punësimi, është i detyruar të mbajë tatimin mbi këto të ardhura, të dorëzojë listëpagesën dhe të transferojë tatimin e mbajtur në listëpagesë në llogarinë e thesarit të buxhetit jo më vonë se data 20 e muajit pasardhës për entitetet dhe jo më vonë se data 20 e muajit që pason çdo 3-mujor për individët e vetëpunësuar apo individët tregtarë dhe individët e vetëpunësuar apo individët tregtarë të regjistruar për TVSH-në, dhe jo më vonë se data 20 e muajit, që pason çdo 3-mujor për individët e vetëpunësuar apo individët tregtarë, që nuk janë të regjistruar për TVSH-në.
(Ndryshuar me Akt Normativ Nr. 7, datë 14.12.2023, botuar në Fletoren Zyrtare Nr. 182, datë 16.12.2023)
Agjenti tatimor i listëpagesës është i detyruar të mbajë tatimin sipas kësaj pike:
a) shkallën progresive të tatimit sipas nenit 24 të këtij ligji nëse tatimpaguesi i të ardhurave personale nënshkruan deklaratën mbi statusin personal me këtë punëdhënës, sipas nenit 64 të këtij ligji;
“…Neni 24
b) 15% të pagesës në rastet e tjera që nuk përfshihen në shkronjën “a” të kësaj pike dhe që nuk konsiderohen të ardhura nga marrëdhënie punësimi.
Zbritjet mujore nga baza e tatimit
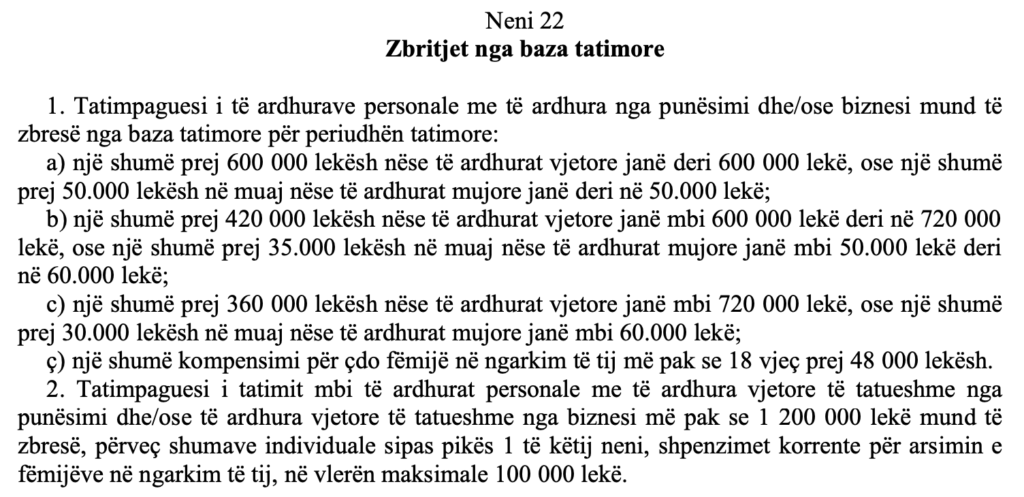
Agjenti tatimor i listëpagesës është i detyruar të marrë në konsideratë në baza mujore 1/12 e zbritjeve nga baza e tatimit, sipas shkronjave “a”, “b” dhe “c” të pikës 1 të nenit 22 të këtij ligji, dhe zbritjet nga baza e tatimit sipas nenit 20 të këtij ligj kur llogarit në listëpagesë tatimin mbi të ardhurat për të punësuarin që ka nënshkruar deklaratën mbi statusin personal me këtë agjent tatimor të listëpagesës. Nëse punëmarrësi është në marrëdhënie punësimi edhe në punëdhënës të tjerë, këta punëdhënës të tjerë, në rolin e agjentit të listëpagesës, do të aplikojnë shkallën progresive të tatimit sipas nenit 24 të këtij ligji dhe nuk do të aplikojnë zbritjet nga baza e tatimit sipas nenit 22, pika 1, shkronjat “a”, “b” dhe “c” të këtij ligji.
“… Neni 22
2. Zbritjet dhe kompensimet sipas pikave 1, shkronja “ç”, dhe 2 të nenit 22 dhe sipas nenit 23 të këtij ligji, mund të kërkohen nga tatimpaguesit e tatimit mbi të ardhurat personale vetëm në deklaratën tatimore vjetore.
4. Agjentët tatimorë të listëpagesës janë përgjegjës për pagimin e tatimit mbi të ardhurat nga punësimi me të njëjtën përgjegjësi sikur ai të ishte borxhi i tyre tatimor.
Detyrimet e punëdhënësit për regjistrimet
3. Çdo punëdhënës duhet të mbajë regjistrime të të ardhurave të paguara dhe tatimit të mbajtur dhe të dorëzojë listëpagesën në përputhje me përcaktimet e legjislacionit tatimor dhe legjislacionit mbi kontributet e sigurimeve shoqërore dhe shëndetësorë, si dhe udhëzimeve të nxjerra nga ministri përgjegjës për financat në zbatim të këtyre ligjeve. Forma, përmbajtja, afatet dhe procedurat për dorëzimin e listëpagesës përcaktohen në aktet nënligjore të ministrit përgjegjës për financat, të nxjerrë në zbatim të legjislacionit tatimor, përfshirë këtë ligj, si dhe legjislacionit mbi kontributet e sigurimeve shoqërore dhe shëndetësore.
Shpjegimi i Drejtorisë së Përgjithshme të Tatimeve për listëpagesën, në video.
Afati i listëpagesës nuk është i njëjtë për shoqërinë dhe për personin fizik, dhe gabimi del vetëm kur vjen gjoba. Ne e mbajmë kalendarin e secilit klient dhe e deklarojmë në ditën e duhur.
Andi Haxhillari është ekonomist dhe themelues i AlProfit Consult, zyrë kontabiliteti, këshillimi tatimor dhe menaxhimi financiar në Tiranë, e themeluar në 2015. Mban titullin profesional Kontabilist i Miratuar, çertifikata nr. 359, lëshuar nga Autoriteti i Çertifikimit pranë Ministrisë së Financave më 4 korrik 2012. Është diplomuar Master i Nivelit të Dytë në Kontabilitet dhe Ekonomist i Përgjithshëm në Fakultetin e Ekonomisë të Universitetit të Tiranës. Prej më shumë se dhjetë vitesh punon si ekonomist i jashtëm për biznese të vogla dhe të mesme në Shqipëri.