
- Uno stipendio mensile lordo di 50.000 lekë non è soggetto all'imposta sul reddito, poiché la franchigia annuale di base copre l'intero importo.
- A tale livello si applicano due aliquote: il 13,1% sul reddito annuo imponibile fino a 2.040.000 lek e il 23,1% sulla parte eccedente.
- La detrazione di base non è uguale per tutti. Scende da 600.000 lekë a 420.000 e poi a 360.000 lekë, a seconda del reddito annuo.
- L'imposta sui salari è solo una delle due ritenute. I contributi ammontano al 27,91% della retribuzione lorda e vengono calcolati separatamente.
- La tabella del 1° giugno 2023, descritta di seguito, costituiva una disposizione transitoria e non è più applicabile.
Aggiornato il 18 ottobre 2026. Pubblicato il 13 maggio 2023.
A partire dal 1° gennaio 2026, il salario minimo nazionale è pari a 50.000 lekë al mese, secondo il decreto governativo n. 776 del 19 dicembre 2025. Un dipendente che percepisce tale stipendio non paga nemmeno un lek di imposta sul reddito delle persone fisiche, poiché la detrazione di base annuale di 600.000 lek copre l’intero stipendio annuale. È proprio questo il punto in cui più spesso si commettono errori di calcolo.
Nel nostro lavoro quotidiano con le buste paga, riscontriamo sempre lo stesso errore. Il datore di lavoro trattiene il 13,1% sull’intero stipendio oppure applica l’aliquota del 23,1% all’intero importo non appena lo stipendio supera la soglia, mentre la legge prevede che tale aliquota si applichi solo all’importo eccedente. Entrambi gli errori figurano nella dichiarazione annuale e vengono corretti a spese dell’azienda.
Questo articolo è stato scritto nel maggio 2023 in merito alla modifica entrata in vigore il 1° giugno dello stesso anno. La tabella di allora non è più valida. Di seguito troverete innanzitutto la norma attualmente in vigore, corredata di esempi di calcolo, e poi la cronistoria della modifica del 2023, per chi fosse interessato proprio a questo aspetto.
Leggi anche: Quanta imposta viene trattenuta dallo stipendio: la guida completa.
A quanto ammonterà la ritenuta fiscale sullo stipendio nel 2026?
Le due aliquote e la soglia che le separa
La legge n. 29/2023, agli articoli 22 e 24, prevede l'applicazione di due aliquote al reddito imponibile annuo. L'aliquota 13% si applica fino a 2.040.000 lek. L'aliquota 23% si applica solo alla parte eccedente tale soglia, non all'intero importo.
Il reddito imponibile non corrisponde alla retribuzione lorda. È pari alla retribuzione lorda annuale al netto della detrazione di base e delle altre detrazioni ammesse.
Sconto base e altri sconti
La detrazione di base diminuisce all’aumentare dello stipendio, ed è proprio qui che si verificano errori di calcolo.
| Reddito annuo | Sconto annuale di base |
|---|---|
| Fino a 600.000 lek | 600.000 lek |
| da 600.001 a 720.000 lek | 420.000 lek |
| Oltre 720.000 lek | 360.000 lek |
Inoltre, sono previsti un’indennità di 48.000 lekë all’anno per ogni figlio minore di 18 anni e fino a 100.000 lekë all’anno per l’istruzione dei figli, qualora il reddito annuo non superi 1.200.000 lekë. Entrambe le prestazioni richiedono la presentazione di documentazione e devono essere dichiarate dal contribuente.
Tre esempi di calcolo
Gli esempi si riferiscono a un dipendente senza figli a carico, che ha lavorato per un unico datore di lavoro per tutto l'anno.
| Stipendio mensile lordo | Totale annuo lordo | Sconto base | Imponibile | Imposta annuale |
|---|---|---|---|---|
| 50.000 lek | 600.000 lek | 600.000 lek | 0 | 0 |
| Settantamila lek | 840.000 lek | 360.000 lek | 480.000 lek | 62.400 lek |
| 200.000 lek | Due milioni e quattrocentomila lek | 360.000 lek | 2.040.000 lek | 265.200 lek |
Si noti il terzo caso. Uno stipendio mensile di 200.000 lek porta l'importo imponibile esattamente alla soglia, quindi nessun lek viene tassato al 23,1%. L'aliquota più elevata si applica solo a partire da quell'importo.
Ogni volta che si verifica un cambiamento fiscale o finanziario che riguarda la tua attività, ti avvisiamo immediatamente via e-mail fornendoti una spiegazione chiara.
Invia notifiche gratuitamenteCosa dovrebbe fare il datore di lavoro?
L’imposta sui salari è solo una delle due trattenute riportate sulla busta paga. I contributi ammontano al 27,91% dello stipendio lordo, di cui il 16,71% è a carico del datore di lavoro e l'11,21% a carico del dipendente. La base contributiva non può essere inferiore al salario minimo e, ai soli fini previdenziali, non supera i 186.416 lekë al mese.
La dichiarazione dei salari va presentata entro il 20 del mese successivo. Per i commercianti e i lavoratori autonomi non soggetti all’IVA, il termine è il 20 del mese successivo a ciascun trimestre.
La dichiarazione di una retribuzione inferiore a quella effettiva è punibile con una sanzione 200% per i soggetti passivi dell’IVA e dell’imposta sul reddito delle società, ai sensi dell’articolo 119 della legge n. 9920/2008. Pertanto, un calcolo accurato non è una semplice formalità.
Leggi anche: Modifiche all'imposta sul reddito nel marzo 2026.
Cosa è cambiato il 1° giugno 2023?
La presente sezione è mantenuta a fini di archiviazione. La tabella riportata di seguito costituiva una disposizione transitoria dell’articolo 69 della legge n. 29/2023 ed è stata in vigore dal 1° giugno 2023 al 31 dicembre 2024.
La prima modifica ha riguardato la soglia imponibile, che è stata aumentata da 40.000 lekë a 60.000 lekë al mese. La seconda modifica ha interessato la fascia media, dove la parte imponibile è stata aumentata da 30.000 lekë a 35.000 lekë, ma l’aliquota applicabile all’eccedenza è passata dalla metà del 131% al 131% intero. Le retribuzioni superiori a 60.000 lekë non sono state interessate da alcuna modifica.
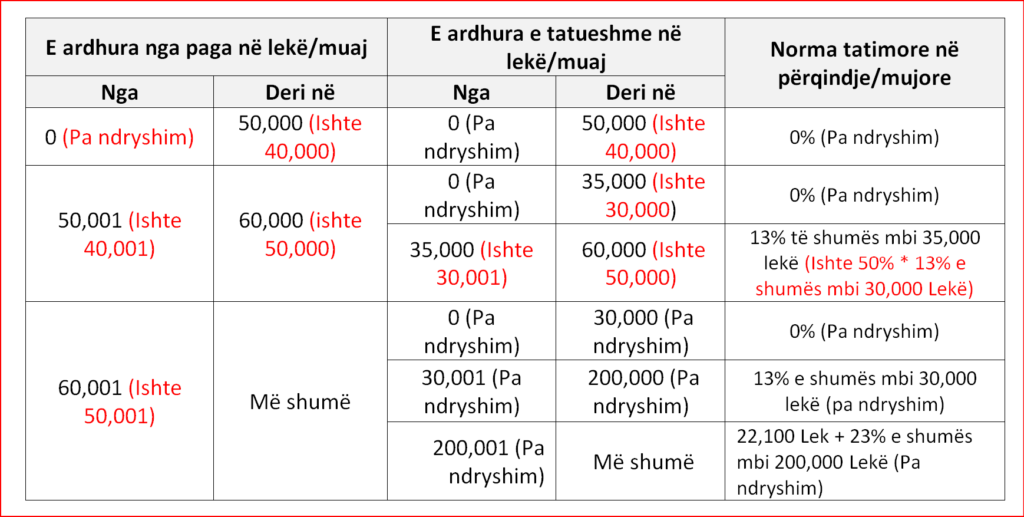
Il file Excel riportato di seguito si riferisce al 2023 e mette a confronto il regime in vigore in quell'anno con quello precedente. Non calcola le aliquote attuali.
Il testo integrale della Legge n. 29/2023, così come pubblicata nel 2023, è disponibile all'indirizzo Questa copia in formato PDF. Da allora è stata modificata più volte, da ultimo con la legge n. 81/2025 dell'11 dicembre 2025.
Domande frequenti
Nel 2026, uno stipendio di 50.000 lek è soggetto a tassazione.
No. Il reddito lordo annuo è pari a 600.000 lekë e anche la franchigia di base per tale fascia è di 600.000 lekë, quindi l'importo imponibile scende a zero. I contributi previdenziali e sanitari vengono trattenuti come di consueto.
L'aliquota 23% si applica all'intero stipendio.
No. Si applica solo alla parte del reddito imponibile superiore a 2.040.000 lek all’anno. La parte al di sotto di tale soglia rimane al 13,1 per cento.
La tabella del 1° giugno 2023 è ancora valida?
No. Si trattava di una disposizione transitoria che è scaduta il 31 dicembre 2024. Chiunque la utilizzi oggi sta calcolando un’imposta che non corrisponde alla dichiarazione dei redditi.
Quando va presentata la dichiarazione individuale?
Quando il reddito annuo supera i 1.200.000 lek, quando nel corso dell'anno si sono avuti due o più datori di lavoro, oppure quando si percepiscono altri redditi oltre allo stipendio che superano i 50.000 lek. Il termine ultimo è il 31 marzo dell'anno successivo.
Perché è importante?
Un errore nell’aliquota o nella detrazione di base non si nota nel primo mese. Si accumula nel corso dell’anno e compare sull’estratto conto, insieme agli interessi di mora pari allo 0,061% al giorno. Una verifica di mezz’ora dei libri paga ti fa risparmiare un intero anno di rettifiche.
