
Përditësim, 31 tetor 2026
Fashat e tatimit mbi pagën në këtë faqe janë ato në fuqi sot. Projektligji i paketës fiskale 2027 propozon zgjerimin e fashës me 13% deri në 300,000 lekë në muaj, nga 200,000 lekë sot, dhe shton një fashë të re me 30% mbi 700,000 lekë. Nuk është votuar ende nga Kuvendi. Çfarë është vendosur dhe çfarë pret votimin.
- Një pagë bruto prej 50,000 lekësh në muaj nuk paguan tatim mbi të ardhurat, sepse zbritja bazë vjetore e mbulon të gjithë shumën.
- Mbi atë nivel zbatohen dy norma, 13% mbi të ardhurën e tatueshme vjetore deri në 2,040,000 lekë dhe 23% vetëm mbi tepricën.
- Zbritja bazë nuk është e njëjtë për të gjithë. Ajo bie nga 600,000 lekë në 420,000 dhe pastaj në 360,000 lekë sipas të ardhurës vjetore.
- Tatimi mbi pagën është vetëm njëra nga dy mbajtjet. Kontributet janë 27.9% të pagës bruto dhe llogariten veçmas.
- Tabela e 1 qershorit 2023, që përshkruhet më poshtë, ishte dispozitë kalimtare dhe nuk zbatohet më.
Përditësuar më 18 tetor 2026. Publikuar më 13 maj 2023.
Nga 1 janari 2026 paga minimale në shkallë vendi është 50,000 lekë në muaj, sipas VKM nr. 776, datë 19.12.2025. Një punonjës me atë pagë nuk paguan asnjë lek tatim mbi të ardhurat personale, sepse zbritja bazë vjetore prej 600,000 lekësh e mbulon të gjithë pagën e vitit. Kjo është pika ku ngatërrohen më shpesh llogaritjet.
Nga puna jonë e përditshme me listëpagesat shohim të njëjtin gabim. Punëdhënësi mban 13% mbi gjithë pagën, ose e zbaton normën 23% mbi gjithë shumën sapo paga kalon pragun, ndërsa ligji e zbaton atë vetëm mbi tepricën. Të dy gabimet dalin te deklarata vjetore dhe korrigjohen me kosto.
Ky artikull u shkrua në maj 2023 për ndryshimin që hyri në fuqi më 1 qershor të atij viti. Tabela e atëhershme nuk vlen më. Më poshtë gjeni së pari rregullin që zbatohet sot, me shembuj të llogaritur, dhe pastaj historikun e ndryshimit të 2023-shit, për ata që kërkojnë pikërisht atë.
Lexo edhe: Sa tatim mbahet nga paga, udhëzuesi i plotë.
Sa tatim mbahet nga paga në 2026
Dy normat dhe pragu mes tyre
Ligji nr. 29/2023, nenet 22 dhe 24, zbaton dy norma mbi të ardhurën e tatueshme vjetore. Norma 13% shkon deri në 2,040,000 lekë. Norma 23% zbatohet vetëm mbi pjesën që e kalon atë prag, jo mbi gjithë shumën.
E ardhura e tatueshme nuk është paga bruto. Është paga bruto vjetore minus zbritja bazë dhe zbritjet e tjera të njohura.
Zbritja bazë dhe zbritjet e tjera
Zbritja bazë zvogëlohet sa më e lartë të jetë paga, dhe pikërisht këtu bëhen gabimet e llogaritjes.
| E ardhura vjetore | Zbritja bazë vjetore |
|---|---|
| Deri 600,000 lekë | 600,000 lekë |
| 600,001 deri 720,000 lekë | 420,000 lekë |
| Mbi 720,000 lekë | 360,000 lekë |
Mbi këto njihen edhe 48,000 lekë në vit për çdo fëmijë nën 18 vjeç, dhe deri 100,000 lekë në vit për arsimin e fëmijëve kur të ardhurat vjetore nuk kalojnë 1,200,000 lekë. Të dyja kërkojnë dokumentim dhe deklarohen nga vetë individi.
Tre shembuj të llogaritur
Shembujt janë për një punonjës pa fëmijë në ngarkim, me një punëdhënës të vetëm gjatë gjithë vitit.
| Paga bruto mujore | Bruto vjetore | Zbritja bazë | E tatueshme | Tatimi vjetor |
|---|---|---|---|---|
| 50,000 lekë | 600,000 lekë | 600,000 lekë | 0 | 0 |
| 70,000 lekë | 840,000 lekë | 360,000 lekë | 480,000 lekë | 62,400 lekë |
| 200,000 lekë | 2,400,000 lekë | 360,000 lekë | 2,040,000 lekë | 265,200 lekë |
Vini re rastin e tretë. Paga prej 200,000 lekësh në muaj e çon të tatueshmen saktësisht te pragu, pra ende asnjë lek nuk tatohet me 23%. Norma e lartë nis vetëm pas tij.
Çdo herë që ka një ndryshim tatimor ose financiar që prek biznesin tuaj, ju njoftojmë direkt në email me shpjegim praktik.
Dërgomë njoftimet falasÇfarë duhet të bëjë punëdhënësi
Tatimi mbi pagën është vetëm njëra nga dy mbajtjet mbi listëpagesë. Kontributet janë 27.9% të pagës bruto, prej të cilave 16.7% i paguan punëdhënësi dhe 11.2% punonjësi. Baza nuk mund të jetë nën pagën minimale dhe, vetëm për sigurimin shoqëror, nuk kalon 186,416 lekë në muaj.
Listëpagesa dorëzohet deri më datën 20 të muajit pasues. Për personat fizikë tregtarë dhe të vetëpunësuarit jashtë TVSH-së afati është data 20 e muajit pas çdo tremujori.
Deklarimi i një page më të ulët se ajo reale dënohet me 200% të detyrimit për tatimpaguesit e TVSH-së dhe të tatimit mbi fitimin, sipas nenit 119 të ligjit nr. 9920/2008. Prandaj llogaritja e saktë nuk është çështje formaliteti.
Lexo edhe: Ndryshimet e tatimit mbi të ardhurat në mars 2026.
Çfarë ndryshoi nga 1 qershori 2023
Kjo pjesë mbahet për arkiv. Tabela e mëposhtme ishte dispozitë kalimtare e nenit 69 të ligjit nr. 29/2023 dhe vlente nga 1 qershori 2023 deri më 31 dhjetor 2024.
Ndryshimi i parë ishte pragu i patatueshëm, që u ngrit nga 40,000 lekë në 60,000 lekë në muaj. Ndryshimi i dytë preku fashën e mesme, ku pjesa e patatueshme u rrit nga 30,000 lekë në 35,000 lekë, por norma mbi tepricën kaloi nga gjysma e 13% në 13% të plotë. Pagat mbi 60,000 lekë nuk u prekën fare.
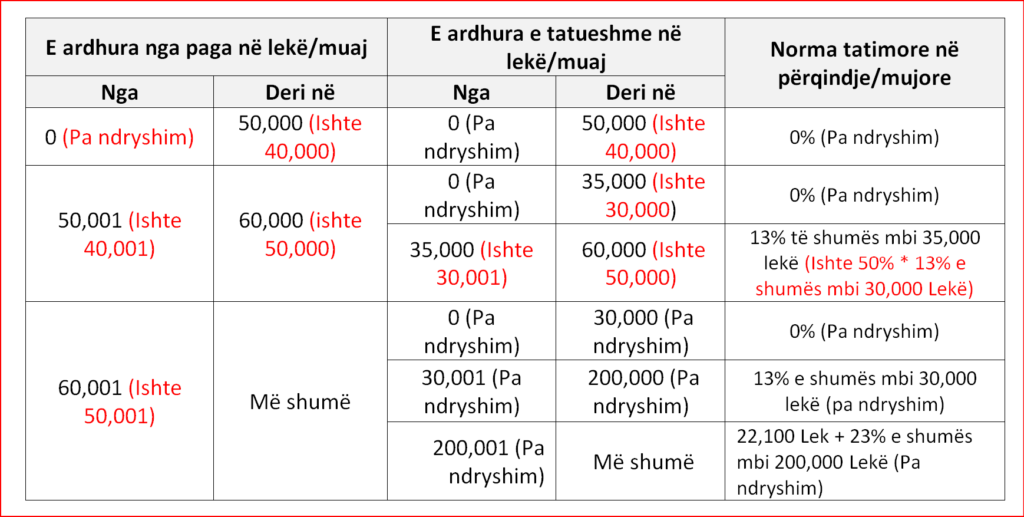
Skedari Excel i mëposhtëm është ai i vitit 2023 dhe e krahason skemën e atëhershme me atë para saj. Nuk i llogarit normat e sotme.
Teksti i plotë i ligjit nr. 29/2023, ashtu siç u botua në 2023, gjendet te kjo kopje PDF. Ai është ndryshuar disa herë që atëherë, së fundi me ligjin nr. 81/2025, datë 11.12.2025.
Pyetje të shpeshta
Paga 50,000 lekë paguan tatim në 2026
Jo. Bruto vjetore del 600,000 lekë dhe zbritja bazë për atë nivel është po 600,000 lekë, pra e tatueshmja bie në zero. Kontributet shoqërore dhe shëndetësore mbahen normalisht.
Norma 23% zbatohet mbi gjithë pagën
Jo. Ajo prek vetëm pjesën e të ardhurës së tatueshme që kalon 2,040,000 lekë në vit. Pjesa poshtë atij pragu mbetet me 13%.
A vlen ende tabela e 1 qershorit 2023
Jo. Ajo ishte dispozitë kalimtare dhe mbaroi më 31 dhjetor 2024. Kush e përdor sot llogarit një tatim që nuk përputhet me deklaratën.
Kur duhet dorëzuar deklarata individuale
Kur të ardhurat vjetore kalojnë 1,200,000 lekë, kur keni pasur dy ose më shumë punëdhënës brenda vitit, ose kur keni të ardhura të tjera përveç pagës mbi 50,000 lekë. Afati është 31 marsi i vitit pasues.
Pse ka rëndësi
Një gabim në normë ose në zbritjen bazë nuk duket në muajin e parë. Ai mblidhet gjatë vitit dhe del në deklaratë, bashkë me kamatëvonesën prej 0.06% në ditë. Gjysmë ore kontroll mbi listëpagesë ju kursen një korrigjim të tërë viti.
