


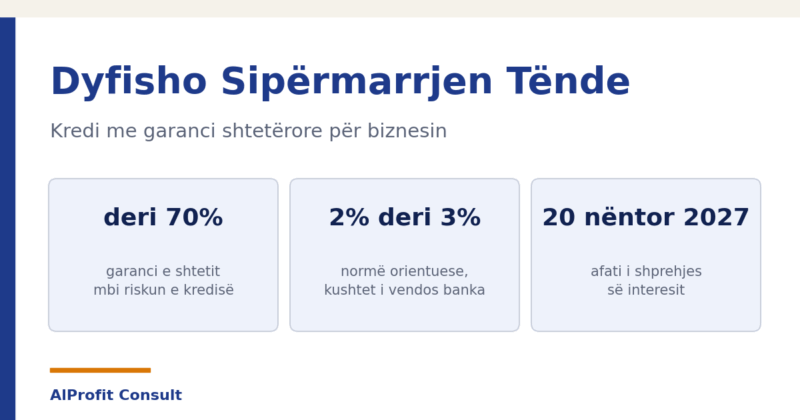
- Dyfisho Sipërmarrjen Tënde është programi i garancisë sovrane që lehtëson kredinë bankare për ndërmarrjet mikro, të vogla dhe të mesme, si edhe për fermerët e regjistruar në Shqipëri.
- Garancia e shtetit mbulon deri në 70% të riskut të kredisë, sipas faqes zyrtare të programit. Faqja e Kryeministrisë e jep intervalin 30% deri 70%, në varësi të profilit të biznesit.
- Norma e interesit shënohet si orientuese, 2% deri 3%, dhe kushtet përfundimtare i vendos banka. Maturimi shkon 3, 5, 7 ose 10 vjet.
- Kredia mbulohet deri në 2,000,000 euro për përfitues, ose rreth 200,000,000 lekë.
- Shprehjet e interesit dorëzohen në e-Albania dhe mbyllen më 20 nëntor 2027. Deri më 17 shtator 2026 kishin aplikuar mbi 1,700 biznese, nga të cilat 720 në shqyrtim.
Dyfisho Sipërmarrjen Tënde tani aplikohet online. Shërbimi “Shprehje interesi për Dyfisho Sipërmarrjen Tënde” është vënë në funksion në portalin e-Albania, ku biznesi identifikohet, plotëson NIPT-in dhe konceptin e investimit, dhe ndjek ecurinë e dosjes pa u paraqitur në sportel.
Programi është një skemë garancie, nuk është grant dhe nuk është kredi e dhënë nga shteti. Shteti garanton një pjesë të riskut të bankës, që banka të pranojë të financojë një biznes që përndryshe do të refuzohej për mangësi kolaterali. Paratë vijnë nga banka, kontratën e nënshkruani me bankën, dhe detyrimin e kthimit e mbani ju.
Ky është dallimi që ngatërrohet më shpesh, dhe prandaj ky udhëzues nuk ndalet te hapat e aplikimit. Ai shpjegon si ndahet vendimi mes ministrisë dhe bankës, sa kursen vërtet një biznes me normën e programit, çfarë dokumentesh kërkohen, dhe pse dosja e një biznesi që deklaron pak bie edhe kur garancia është në fuqi.
Leggi anche: Quali sono i criteri che la banca prende in considerazione quando si richiede un prestito aziendale?
Kush përfiton dhe deri kur mund të aplikohet
Përfitojnë ndërmarrjet mikro, të vogla dhe të mesme, si edhe fermerët, me kusht që të jenë të regjistruar në Shqipëri dhe të kenë NIPT aktiv. Afati i dorëzimit të shprehjes së interesit është 20 nëntor 2027, pra dritarja nuk mbyllet brenda vitit.
Programi është i hapur për të gjithë sektorët, por faqja zyrtare rendit sektorët me përparësi: bujqësia dhe agropërpunimi, prodhimi me tekstilet, veshjet, këpucët, drurin dhe metalin, teknologjia e informacionit dhe software-i, turizmi, tregtia dhe logjistika. Përparësia nuk është përjashtim, pra një biznes jashtë këtyre sektorëve nuk skualifikohet automatikisht.
Interesi është real dhe i matshëm. Deri më 17 shtator 2026, sipas Ministrisë së Ekonomisë dhe Inovacionit, mbi 1,700 biznese kishin shprehur interes dhe 720 prej tyre ishin në shqyrtim. Nga të dhënat e mbledhura, 57% synojnë zgjerimin e aktivitetit dhe 21% investim në makineri dhe pajisje.
Dy faza dhe dy vendimmarrës. Këtu bie pritshmëria e gabuar
Shprehja e interesit në e-Albania nuk është aplikim për kredi. Ajo është hapi i parë i një procesi me dy faza, ku ministria kryen përzgjedhjen dhe asistencën, ndërsa banka kryen vlerësimin e riskut dhe vendos kushtet.
| Faza e ministrisë | Faza e bankës |
|---|---|
| Shprehja e interesit në e-Albania, me NIPT dhe konceptin e investimit. | Aplikimi i plotë për kredi te një bankë partnere. |
| Asistencë për përgatitjen e dokumentacionit, përfshirë ekspertë për planin e biznesit. | Vlerësimi i riskut, i aftësisë paguese dhe i kolateralit që ju vendosni. |
| Ndjekja e statusit online, pa sportel. | Vendimi për normën, maturimin dhe periudhën e faljes. |
| Konfirmimi i mbulimit me garanci nga Agjencia e Menaxhimit të Garancive. | Nënshkrimi i kontratës dhe disbursimi i kredisë. |
Pra shprehja e interesit hap derën, nuk e siguron financimin. Vendimi përfundimtar merret nga banka mbi bazën e dosjes tuaj, dhe pikërisht ky është vendi ku një lexim i qartë i treguesve financiarë ndryshon rezultatin.
Sa kursen vërtet një biznes me normën e programit
Kursimi kryesor i programit nuk është garancia, është norma. Norma orientuese 2% deri 3% është dukshëm nën normat me të cilat një ndërmarrje e vogël financohet normalisht, dhe mbi një afat të gjatë diferenca bëhet e madhe.
Shembull i llogaritur. Kredi 10,000,000 lekë për 7 vjet
Shifrat janë të rrumbullakosura dhe ilustruese, jo ofertë. Norma 7% përdoret si normë tregu ilustruese, sepse norma reale varet nga banka dhe nga profili i biznesit.
| Me normë 3%, sipas programit | Me normë 7%, ilustruese |
|---|---|
| Kësti mujor rreth 132,000 lekë. | Kësti mujor rreth 151,000 lekë. |
| Interesi gjithsej rreth 1,100,000 lekë. | Interesi gjithsej rreth 2,680,000 lekë. |
Diferenca është rreth 19,000 lekë në muaj dhe rreth 1,600,000 lekë gjatë shtatë vjetëve. Ky është numri që ia vlen të krahasohet me kthimin e investimit, sepse një kredi e lirë mbi një investim që nuk prodhon mbetet kosto. Testi i vërtetë është i dyfishtë: a e kalon ritorno sull'investimento koston e borxhit, dhe a zë kësti brenda fluksit të parasë në muajin më të dobët.
Çfarë mbulon garancia dhe çfarë mbetet mbi biznesin
Garancia mbulon riskun e bankës, nuk zvogëlon detyrimin tuaj. Mbi një kredi 10,000,000 lekë me mbulim 70%, banka është e mbrojtur për 7,000,000 lekë, ndërsa biznesi vazhdon të detyrohet për të gjithë principalin dhe interesin. Nëse kredia nuk paguhet, garancia mbron bankën, jo ju.
Prandaj mbulimi i lartë nuk është arsye për të kërkuar një kredi më të madhe se plani. Ai është arsye pse banka pranon të shohë një dosje që më parë nuk e shihte, gjë që është përfitim real por i një natyre tjetër.
Leggi anche: Kredi po apo jo, si merret vendimi me numra
Dokumentet që kërkohen dhe ai që zë më shumë kohë
Faqja zyrtare rendit tri dokumente bazë: NIPT-in, vërtetimin tatimor dhe planin e biznesit. Të parat dy merren brenda ditës. I treti është ai që vendos ritmin e gjithë dosjes.
Programi parashikon financimin e asistencës me ekspertë për përgatitjen e planit, pra kjo kosto nuk bie mbi biznesin. Megjithatë eksperti shkruan mbi shifrat që ju i dorëzoni. Nëse bilanci nuk janë të rakorduara, plani del i ndërtuar mbi një bazë që banka e kontrollon dhe e rrëzon.
Rendi praktik që rekomandojmë është i kundërt me atë që ndodh zakonisht. Së pari rakordohen pasqyrat dhe deklarimet e dy vitet e fundit. Së dyti hartohet piano aziendale mbi ato shifra. Së treti dorëzohet shprehja e interesit. Kur rendi kthehet mbrapsht, dosja kthehet për plotësim dhe humbet javë.
Pse bie dosja e biznesit që deklaron pak
Banka lexon të njëjtat pasqyra që lexon administrata tatimore. Biznesi që ka deklaruar fitim minimal për të kursyer tatim, paraqitet te banka si biznes që nuk e përballon këstin, pavarësisht qarkullimit real.
Garancia sovrane nuk e ndryshon këtë. Ajo zvogëlon kërkesën për kolateral, nuk zvogëlon kërkesën për aftësi paguese të provuar. Një dosje me fitim të deklaruar nën këstin e kërkuar refuzohet edhe me mbulim 70%, sepse vlerësimi i riskut mbetet detyrë e bankës.
Ky është arsyeja pse programi ka kuptim të planifikohet paraprakisht. Një biznes që mendon të aplikojë brenda 2027 ka kohë të rregullojë deklarimin dhe raportimin gjatë vitit, dhe të paraqitet me dy periudha të rakorduara. Afati 20 nëntor 2027 është aq i largët sa e lejon pikërisht këtë.
Bankat partnere të programit
Sipas faqes zyrtare të programit, skema zbatohet me njëmbëdhjetë banka të nivelit të dytë. Kushtet mund të ndryshojnë nga një bankë në tjetrën, prandaj krahasimi i ofertave mbetet i dobishëm edhe brenda programit.
Lista e njëmbëdhjetë bankave partnere
- Raiffeisen Bank
- Banka Kombëtare Tregtare
- Credins Bank
- Intesa Sanpaolo Bank Albania
- OTP Bank Albania
- Tirana Bank
- ProCredit Bank
- Union Bank
- Banka Amerikane e Investimeve
- Banka e Parë e Investimeve Albania
- Banka e Bashkuar e Shqipërisë
Çfarë nuk dihet ende për programin
Tri gjëra mbeten të papublikuara deri më 19 shtator 2026, dhe ia vlen të thuhen hapur, sepse prekin vendimin e biznesit.
E para, baza ligjore. Burimet flasin për një vendim të Këshillit të Ministrave dhe një udhëzim të Ministrisë së Ekonomisë, por numri dhe data e asnjërit akt nuk jepen nga faqja e programit, nga faqja e Kryeministrisë, apo nga ndonjë burim publik i lexuar deri në këtë datë. Prandaj asnjë kusht i programit nuk duhet trajtuar si detyrim ligjor i verifikuar derisa akti të botohet.
E dyta, periudha e faljes. Faqja zyrtare e përmend në pyetjet e shpeshta, pa e saktësuar kohëzgjatjen. Një burim mediatik jep të paktën 12 muaj, por kjo shifër nuk konfirmohet nga burim zyrtar dhe prandaj nuk përdoret në llogaritje.
E treta, kufiri i poshtëm i garancisë. Faqja e Kryeministrisë e jep intervalin 30% deri 70%, ndërsa faqja e programit e paraqit mbulimin deri në 70%. Kufiri i sipërm përputhet te të dyja, prandaj vetëm ai përdoret si i sigurt.
Ogni volta che si verifica un cambiamento fiscale o finanziario che riguarda la tua attività, ti avvisiamo immediatamente via e-mail fornendoti una spiegazione chiara.
Invia notifiche gratuitamenteDomande frequenti
Si aplikohet për Dyfisho Sipërmarrjen Tënde?
Aplikimi bëhet online në portalin e-Albania, me shërbimin “Shprehje interesi për Dyfisho Sipërmarrjen Tënde”. Identifikoheni, plotësoni NIPT-in dhe konceptin e investimit, dhe ndiqni statusin e dosjes në platformë. Pas kësaj faze vijon aplikimi i plotë te një bankë partnere.
Sa kredi mund të marr me këtë program?
Mbulimi shkon deri në 2,000,000 euro për përfitues, ose rreth 200,000,000 lekë. Shuma konkrete varet nga investimi i paraqitur dhe nga vlerësimi i bankës, pra kufiri i programit nuk është shuma që aprovohet automatikisht.
A është grant apo kredi që duhet kthyer?
Është kredi bankare që kthehet e plotë, me principal dhe interes. Shteti garanton një pjesë të riskut të bankës, nuk jep para dhe nuk shlyen këste në vendin tuaj.
A marr kredi edhe pa kolateral, me garancinë e shtetit?
Garancia zvogëlon kërkesën për kolateral, nuk e heq. Banka vazhdon të kërkojë kolateral për pjesën e pambuluar dhe të vlerësojë aftësinë paguese, prandaj një dosje me fitim të deklaruar nën këstin e kërkuar refuzohet edhe brenda programit.
Deri kur mund të dorëzoj shprehjen e interesit?
Deri më 20 nëntor 2027, sipas faqes zyrtare të programit. Dorëzimi i hershëm ka kuptim praktik, sepse asistenca për dokumentacionin dhe vlerësimi i bankës kërkojnë kohë.
A përfiton edhe një fermer i regjistruar?
Po. Faqja zyrtare i përfshin fermerët bashkë me ndërmarrjet mikro, të vogla dhe të mesme, dhe bujqësia me agropërpunimin figurojnë te sektorët me përparësi.
Sa është norma e interesit që do të paguaj?
Faqja zyrtare jep 2% deri 3% si orientim dhe thotë shprehimisht se kushtet përfundimtare i vendos banka. Pra kjo normë nuk duhet trajtuar si e garantuar në kontratë para negocimit me bankën.
Fonti
Kriteret, sektorët me përparësi, afati 20 nëntor 2027, maturimet, dokumentet dhe lista e bankave partnere janë marrë nga faqja zyrtare e programit te Ministria e Ekonomisë dhe Inovacionit. Norma 2% deri 3% dhe intervali i garancisë 30% deri 70% janë marrë nga njoftimi i Kryeministrisë i 27 korrikut 2026. Shifrat e aplikimeve, 1,700 shprehje interesit dhe 720 në shqyrtim, janë deklarime të Ministrisë së Ekonomisë dhe Inovacionit të datës 17 shtator 2026.
Numri dhe data e vendimit të Këshillit të Ministrave dhe e udhëzimit që rregullojnë skemën nuk jepen nga asnjë burim publik i lexuar deri më 19 shtator 2026. Kjo faqe përditësohet me citimin e aktit sapo ai të botohet.
Leggi anche: Fushata e AIDA-s, mbështetje falas për SME-të në 10 bashki
Leggi anche: Quando i profitti non bastano: liquidità e liquidità nascosta nell'azienda
