Il reddito e il calcolo dell'imposta dovuta sul reddito delle società Salvo quanto diversamente previsto dalla presente legge, tutte le attività di….Leggi di più
Esenzione per partecipazione Nel determinare l'utile imponibile di un soggetto residente, i dividendi percepiti sono esenti dal reddito imponibile se:….Leggi di più
Il soggetto passivo dell’imposta sul reddito delle società Ogni entità è soggetta all’imposta sul reddito delle società, che comprende principalmente: a) le società di persone; b) le società di capitali….Leggi di più
Aggiornamento, settembre 2026. L'aliquota fiscale sul profitto 5% per i produttori e gli sviluppatori di software è scaduta il 31 dicembre 2025. A partire dal 1° gennaio 2026, si applica quanto segue….Leggi di più
La Direzione Generale delle Imposte ricorda a tutti i contribuenti che il termine per la presentazione e il pagamento della dichiarazione dei redditi delle società e del bilancio….Leggi di più
La revisione del disegno di legge “Sull'imposta sul reddito”, che avrebbe dovuto entrare in vigore il 1° gennaio 2023, è stata rinviata. Eduart Shalsi, presidente della Commissione economica….Leggi di più
Il ministro delle Finanze e dell'Economia, Delina Ibrahimaj, ha presentato alla commissione parlamentare per l'Economia e le Finanze i progetti di legge del Pacchetto fiscale 2023, che accompagnano...Leggi di più
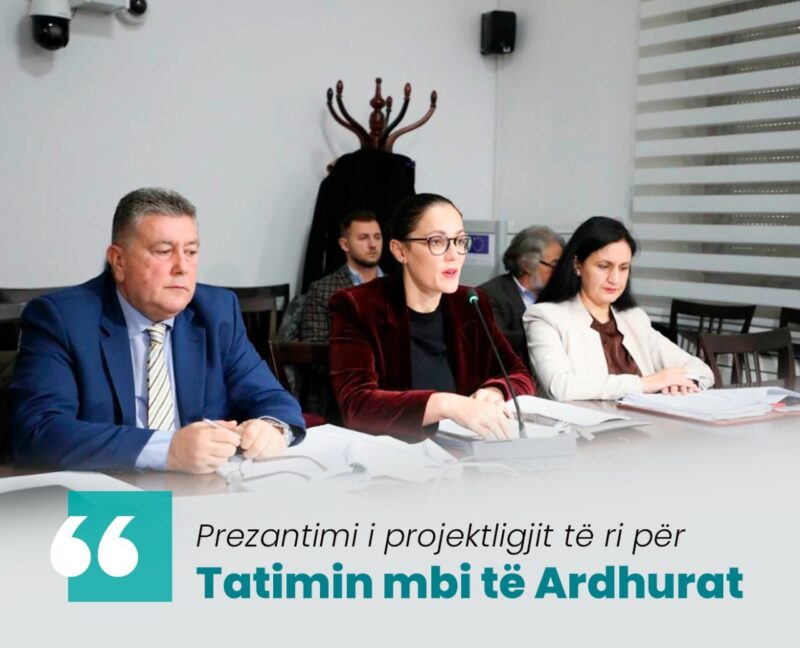
Il ministro delle Finanze e dell'Economia, Delina Ibrahimaj, ha presentato alla commissione parlamentare per l'Economia e le Finanze il nuovo progetto di legge “sull'imposta sul reddito”. La presentazione si è tenuta a….Leggi di più
Nota sulla base giuridica, settembre 2026. Questa pagina fa riferimento alla Legge n. 8438 del 28 dicembre 1998 sull'imposta sul reddito, che non è più in vigore.Leggi di più
Nota sulla base giuridica, settembre 2026. Questa pagina fa riferimento alla Legge n. 8438 del 28 dicembre 1998 sull'imposta sul reddito, che non è più in vigore.Leggi di più