

- Akti normativ nr. 7, datë 14.12.2023, ndryshoi ligjin nr. 29/2023 pak ditë përpara se ai të hynte në fuqi.
- Ndryshimi i parë ndau afatin e listëpagesës sipas regjistrimit në TVSH, mujor për të regjistruarit dhe tremujor për të tjerët.
- Ndryshimi i dytë prekti dispozitat kalimtare të nenit 69 për periudhën tatimore 2024.
- Parapagimet e vitit 2024 për shërbimet profesionale u llogaritën mbi deklaratat e viteve paraardhëse.
Ky akt normativ është i shkurtër, por ndryshimi i tij i parë vlen ende sot. Afati i listëpagesës nuk është i njëjtë për të gjithë. Entitetet dhe individët e vetëpunësuar ose tregtarë të regjistruar për TVSH e dorëzojnë mujore, deri më datën 20 të muajit pasues. Ata që nuk janë të regjistruar për TVSH e dorëzojnë tremujore, deri më datën 20 të muajit që pason tremujorin. Rregullin e plotë e mban faqja jonë e deklarimit në e-Filing.
Pjesa e dytë, te neni 69, ishte kalimtare dhe prodhoi efektin e saj në vitin 2024. Ajo shpjegon pse këstet e atij viti u llogaritën mbi një bazë që shumë tatimpagues nuk e prisnin. Si llogariten këstet sot e shpjegon faqja e parapagimeve.
AKT NORMATIV
PËR DISA SHTESA DHE NDRYSHIME NË LIGJIN NR. 29/2023, “PËR TATIMIN MBI TË ARDHURAT”, TË NDRYSHUAR
Në mbështetje të nenit 101 të Kushtetutës, me propozimin e ministrit të Financave dhe Ekonomisë, Këshilli i Ministrave
VENDOSI:
Në ligjin nr. 29/2023, “Për tatimin mbi të ardhurat”, të ndryshuar, bëhen këto ndryshime dhe shtesa:
Neni 1
Në pikën 1, të nenit 65, fjalët “… dhe jo më vonë se data 20 e muajit, që pason çdo 3-mujor për individët e vetëpunësuar apo individët tregtarë.” zëvendësohen me “… dhe individët e vetëpunësuar apo individët tregtarë të regjistruar për TVSH-në, dhe jo më vonë se data 20 e muajit, që pason çdo 3-mujor për individët e vetëpunësuar apo individët tregtarë, që nuk janë të regjistruar për TVSH-në.”.
Çdo punëdhënës, i cili ka detyrimin të paguajë të ardhura nga punësimi, është i detyruar të mbajë tatimin mbi këto të ardhura, të dorëzojë listëpagesën dhe të transferojë tatimin e mbajtur në listëpagesë në llogarinë e thesarit të buxhetit jo më vonë se data 20 e muajit pasardhës për entitetet
dhe jo më vonë se data 20 e muajit që pason çdo 3-mujor për individët e vetëpunësuar apo individët tregtarë... dhe individët e vetëpunësuar apo individët tregtarë të regjistruar për TVSH-në, dhe jo më vonë se data 20 e muajit, që pason çdo 3-mujor për individët e vetëpunësuar apo individët tregtarë, që nuk janë të regjistruar për TVSH-në.”.
Neni 2
Në nenin 69 bëhen shtesat dhe ndryshimet e mëposhtme:
1. Pas shkronjës “dh” shtohen shkronjat “e”, “ë” dhe “f”, me këtë përmbajtje:
“e) Për të gjithë tatimpaguesit, të regjistruar para datës 31 dhjetor 2023, të cilët janë subjekt i tatimit të thjeshtuar mbi fitimin apo tatimit mbi fitimin, si edhe për ata që regjistrohen për herë të parë në vitin pasardhës, për efekt të periudhës tatimore 2024, do të përdoren formularët dhe përgjegjësitë tatimore, sipas ligjit nr. 9632, datë 30.10.2006, “Për sistemin e taksave vendore”, të ndryshuar, si dhe ligjit nr. 8438, datë 28.12.1998, “Për tatimin mbi të ardhurat”, të ndryshuar;
ë) Parapagimet, sipas nenit 63, të këtij ligji, për kategoritë e personave, të cilët furnizojnë shërbime profesionale dhe janë subjekt i tatimit mbi të ardhurat nga data 1 janar 2024, përjashtimisht për vitin 2024, llogariten bazuar në deklaratat e tatimit të thjeshtuar mbi fitimin dhe tatimit mbi fitimin të viteve paraardhëse, duke zbatuar normat tatimore të parashikuara në këtë ligj;
f) Deklarata e tatimit të mbajtur në burim, sipas nenit 57, të këtij ligji, do të zbatohet duke filluar nga periudha tatimore janar 2025. Për vitin 2024 do të përdoret deklarata sipas modelit ekzistues.”.
2. Në pikën 2, fjalët “… deri më 31 dhjetor 2023 …” zëvendësohen me “… deri më 31 dhjetor 2024 …”.
Tabela e tatimit mbi të ardhurat personale nga punësimi për periudhën nga 1 qershor 2023 deri më 31 dhjetor 2024 është si më poshtë:
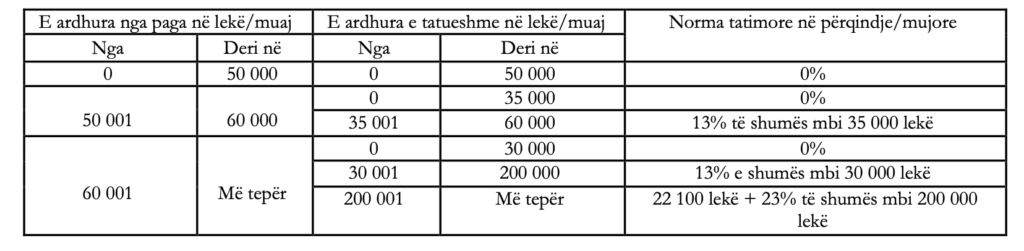
Ndryshimet në pikën 5 të nenit
3. Në pikën 5, në fund të fjalisë shtohen fjalët “… , me përjashtim të shkronjave “e”, “ë” dhe “f”, të këtij neni, zbatimi i të cilave do të bëhet sipas parashikimeve të ligjit nr. 8438, datë 28.12.1998, “Për tatimin mbi të ardhurat”, të ndryshuar, deri në periudhën dhjetor 2024”.
Deri në datën e fillimit të efekteve të këtij ligji, sipas përcaktimit të nenit 72 të tij, zbatohen parashikimet e ligjit nr. 8438, datë 28.12.1998, “Për tatimin mbi të ardhurat”, të ndryshuar”, … , me përjashtim të shkronjave “e”, “ë” dhe “f”, të këtij neni, zbatimi i të cilave do të bëhet sipas parashikimeve të ligjit nr. 8438, datë 28.12.1998, “Për tatimin mbi të ardhurat”, të ndryshuar, deri në periudhën dhjetor 2024”.
Neni 3
Në nenin 72, pas fjalëve “… 1 janar 2024, me përjashtim të …” shtohen fjalët “… neneve 22, 23, 24, pika 1, që shtrijnë efektet nga data 1 janar 2025, …”.
Ky ligj hyn në fuqi 15 ditë pas botimit në Fletoren Zyrtare dhe i shtrin efektet nga data 1 janar 2024, me përjashtim të shkronjës “ç” të pikës 1 të nenit 69, që i fillon efektet me hyrjen në fuqi të këtij ligji, dhe pikës 2 të nenit 69, që i fillon efektet nga data 1 qershor 2023, neneve 22, 23, 24, pika 1, që shtrijnë efektet nga data 1 janar 2025.
Neni 4
Ky akt normativ hyn në fuqi menjëherë dhe botohet në Fletoren Zyrtare.
Shkarko
Burimi: Fletore Zyrtare.
Çdo herë që ka një ndryshim tatimor ose financiar që prek biznesin tuaj, ju njoftojmë direkt në email me shpjegim praktik.
Dërgomë njoftimet falas